После того, как банк решит, что ему невыгодно ждать возврата просроченных обязательств по кредиту или судиться с должником, он продает долг коллектору, который с этого момента становится новым кредитором неплательщика.

Что будет если продать долг коллекторам✅ ДаБанкрот
После того, как банк решит, что ему невыгодно ждать возврата просроченных обязательств по кредиту или судиться с должником, он продает долг коллектору, который с этого момента становится новым кредитором неплательщика.
Новый кредитор в лице коллекторского агентства после выкупа у кредитной организации долгов получает право предпринимать ряд действий, направленных на их взыскание.
В частности, коллекторы могут:
После замены кредитора должнику следует знать свои права и предпринимать меры по защите собственных интересов. В противостоянии с незаконными действиями коллекторов вам поможет федеральная юридическая компания «Да!Банкрот»!
После выкупа кредитной задолженности у банка коллекторы имеют право производить начисление процентов, неустойки.
Однако, общая сумма «накруток» не может расти бесконечно. Закон «О потребительском кредите (займе)» ограничивает возможность роста финансовых обязательств величиной в 1,5 размера основного долга. То есть, если основная сумма задолженности составляет 100 тысяч рублей, то по закону размер начисленных на нее процентов и неустойки не может превышать 150 тысяч рублей.
Причем у коллекторов есть право производить начисление процентов только на основной долг. Нельзя включать в базу для расчета задолженность по пене, штрафам, прочим неустойкам. Начисление процентов на проценты, которое может продолжаться и увеличивать долг бесконечно, запрещено.
Если коллекторы не придерживаются указанных ограничений, то должник может жаловаться или подавать на них в суд. Однако, если новый кредитор укладывается в установленные законодательством рамки, то придется платить все долги вместе с процентами.
Право требования выплаты задолженности по просроченному займу после продажи может получить не только коллектор, но и любое другое юридическое или физическое лицо, купившее долг. Это может быть другая кредитная организация или любое физическое лицо, которое посчитало для себя выгодным вложить деньги в сомнительный актив.
При совершении сделки между старым и новым кредитором должника должны проинформировать об этом. Прежде чем отдавать новому кредитору свои деньги, заемщику следует:
Самым неудачным вариантом для должника будет отсутствие каких-либо действий по отношению к новому кредитору. Если человек отказывается от взаимодействия и не выплачивает долг, дело может дойти до суда и принудительного взыскания средств.
Вас “замучили” назойливые коллекторы? Только для клиентов федеральной юридической компании «Да!Банкрот» мы предоставляем уникальный сервис по защите от коллекторов. Всё общение с ними мы берём на себя. Вас больше не будут беспокоить постоянные звонки, включая приставов и кредиторов!
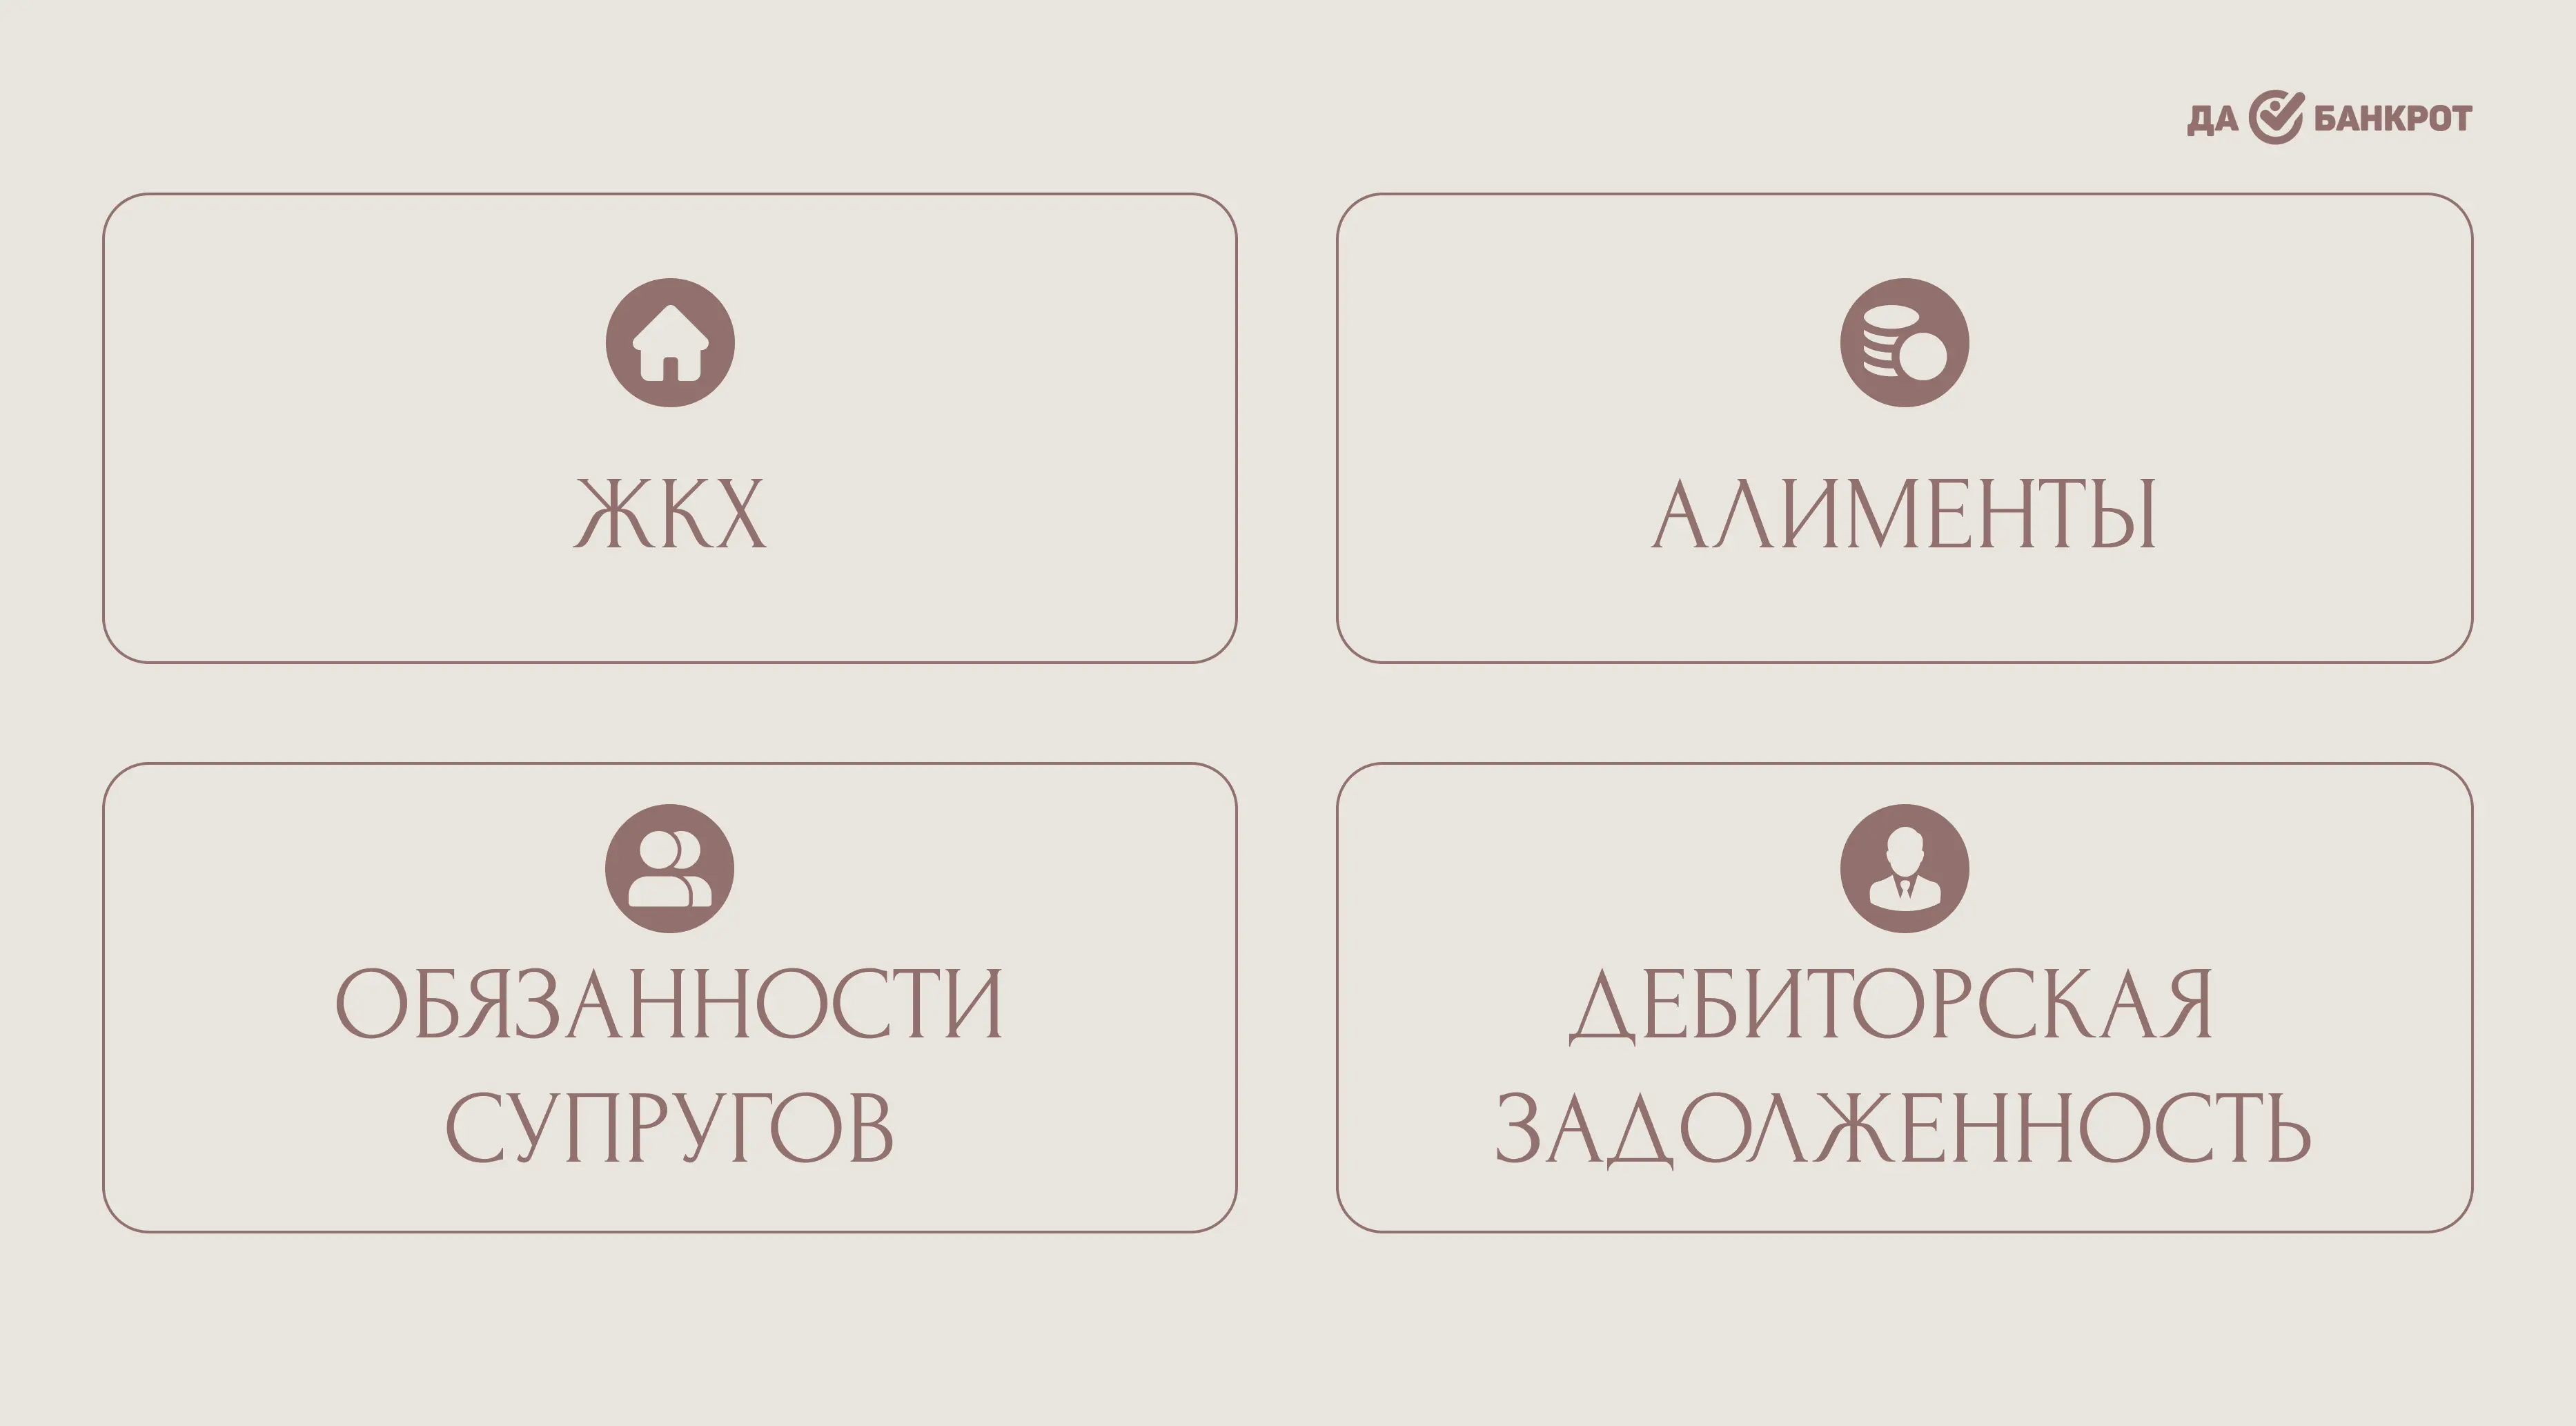
Согласно действующему законодательству, нельзя продавать коллекторам такие долги:
Кроме того, не подлежат продаже долги с истекшим сроком исковой давности (для большинства долгов установлена продолжительность 3 года, а для отдельных категорий обязательств, таких как алиментные платежи, возмещение вреда здоровью и жизни – до 10 лет). Следует отметить, что некоторые коллекторские агентства в расчете на правовую безграмотность должников все равно пытаются взыскивать такую задолженность. Чтобы подобного не произошло, обращайтесь за консультацией в юридическую компанию «Да!Банкрот».
Зачем доводить дело до продажи неисполненных обязательств коллекторам, когда имеется надежный инструмент для списания кредитов – закон «О несостоятельности (банкротстве)»? С его помощью практически любой должник с просрочкой по кредиту, займам и другим долгам может прибегнуть к процедуре банкротства физического лица:
Федеральная юридическая компания «Да!Банкрот» поможет подготовить заявление и обеспечит сопровождение процедуры банкротства до полного списания непосильных долгов.
Коллекторы имеют право общаться с должниками, отправлять уведомления о задолженности, проводить переговоры о возврате долга, заключать договоры о рассрочке или реструктуризации платежей. Они также могут принимать меры по судебному взысканию долга, если должник не сотрудничает.
Коллекторы имеют право обращаться к родственникам или работодателю должника только для установления контакта с ним. Они не имеют права разглашать информацию о долге или требовать выплаты долга от родственников или работодателя.
Незаконные действия коллекторов могут включать угрозы, насилие, оскорбления, незаконное проникновение в жилище должника, неправомерное использование личной информации и другие нарушения прав должника.
Коллекторы не имеют права самостоятельно забирать собственность должника. Однако при наличии судебного решения о взыскании долга, они могут обратиться к судебным приставам, которые имеют право на конфискацию имущества должника.
Оценка статьи