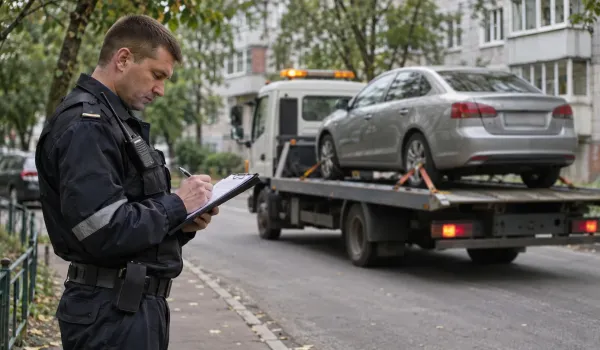
Приставы увезли машину на эвакуаторе: как изымают залоговый автомобиль за долг банку

Коротко

В Татарстане приставы вместе с представителем банка нашли и забрали два залоговых автомобиля — у каждого владельца долг перевалил за полтора миллиона. Машины уехали на спецстоянку и пойдут с молотка. Разбираем, почему залоговое авто изымают в первую очередь, сколько это стоит должнику и есть ли способ отбить машину.

Содержание
  1. 1Две машины, два долга по полтора миллиона
  2. 2Почему залоговое авто забирают первым
  3. 3Что происходит с машиной после эвакуатора
  4. 4Сколько сверху набегает — посчитаем
  5. 5Что делать, если платить нечем, а машина в залоге

История из Пестречинского района Татарстана — показательная во всём, от состава участников до финала. Судебные приставы вышли на след двух автомобилей — Hyundai и Mitsubishi. Вместе с ними работал представитель банка-взыскателя: обе машины были в залоге у кредитной организации, владельцы набрали под них крупных займов и платить перестали.

Долг каждого превысил 1,5 миллиона рублей. Дальше события развивались быстро: автомобили арестовали, составили акты описи, погрузили на эвакуатор и увезли на спецстоянку. Так рассказали в пресс-службе республиканского управления ФССП — ведомство и опубликовало видео изъятия.

Дальнейшая судьба машин предрешена: оценка, продажа, выручка — банку в счёт долга. Если после расчёта с кредитором что-то останется, деньги распределят между другими взыскателями должника по установленной законом очерёдности.
Почему залоговое авто забирают первым

Если у вас есть долг и есть залог — логика взыскателя элементарна: сначала забирают то, что уже «его». Машина в залоге у банка — это не ваш запасной вариант, а готовое обеспечение чужого требования. Обычное имущество приставу ещё надо искать, оценивать и доказывать право собственности. А залоговый автомобиль кредитор знает по VIN, по договору и по регистрации залога в реестре.

Обратите внимание на деталь из этой истории: банк не ждал, пока приставы сами найдут машины, — его представитель искал их вместе с приставами. Это нормальная практика. У кредитора есть аналитика, страховые данные, свои способы вычислить, где ездит залог.

И второе: во многих кредитных договорах прописан внесудебный порядок обращения взыскания на залог — по статье 349 ГК банк вправе забрать и продать машину вообще без суда. Через приставов — просто самый массовый сценарий, когда до изъятия уже дошло исполнительное производство.

Что происходит с машиной после эвакуатора

Последовательность зафиксирована законом об исполнительном производстве, и она безжалостно предсказуема:

  • Арест и опись. Пристав составляет акт — с этого момента пользоваться машиной можно, а распоряжаться ею нельзя; при изъятии она уезжает на спецстоянку.
  • Оценка. Стоимость определяет пристав по рынку или оценщик. Цена уходит в постановление — у вас есть 10 дней на её оспаривание, если занижена.
  • Реализация. Продажа через торги или специализированную организацию — как правило, дешевле рыночной цены.
  • Повторные торги. Не купили с первого раза — цену снижают на 15% (статья 90 закона об исполнительном производстве). Не продали и тогда — взыскателю предлагают забрать машину себе с уценкой до четверти от первоначальной оценки.
  • Расчёт. Выручка идёт банку. Остаток — другим взыскателям по очереди. Если никого больше нет — вернут вам, но на такой финал рассчитывать не стоит: реальная цена продажи редко покрывает долг с набежавшими процентами и расходами.

Ключевой момент, который должники понимают поздно: продажа машины долг не закрывает автоматически. Выручки не хватило — остаток остаётся, и производство продолжится уже по другому имуществу, счетам и доходам.

Сколько сверху набегает — посчитаем

К цене промедления добавляются суммы, о которых в этой истории не сказано, но которые действуют для каждого должника по закону:

  • 7% от долга — исполнительский сбор, минимум тысяча рублей (статья 112 закона об исполнительном производстве). От полутора миллионов это больше 105 тысяч — стоимость ещё одной подержанной машины.
  • Расходы на исполнение. Эвакуатор, спецстоянка, оценщик, торги — издержки относят на должника и вычитают из выручки до расчёта с банком.
  • Максимум минус четверть цены. Если машина уйдёт взыскателю после несостоявшихся торгов — зачтут её с уценкой до 25% от оценки. Разница между реальной ценой и зачтённой — ваш чистый убыток.

И отдельно про мифы. Автомобиль не входит в перечень имущества, на которое нельзя обратить взыскание (статья 446 ГПК): «единственная машина» — не аргумент. Исключение узкое — транспорт, необходимый инвалиду, или орудие труда недорогое. Спрятать или переписать на родственника — тоже плохая идея: розыск имущества пристав ведёт по статье 65 того же закона, а распоряжение заложенным имуществом в обход кредитора — это уже статья 312 УК.

Что делать, если платить нечем, а машина в залоге

Выхода по сути три, и все они лучше эвакуатора.

Первый — договориться раньше банка. Пока дело не дошло до изъятия, кредитору часто выгоднее ваша реструктуризация или добровольная продажа: машину, проданную вами самостоятельно с согласия банка, реально уйдёт по рыночной цене, а не торговой уценке. Разница в десятки процентов — прямо вам в карман на погашение остатка.

Второй — работать с производством. Пристав пришёл с описью — не прячьтесь и не мешайте (воспрепятствование — отдельная статья), но требуйте акт, проверяйте опись и оспаривайте заниженную оценку в 10-дневный срок. Пошаговый порядок действий на этот случай разобран в материале «Приставы пришли с описью: что делать прямо сейчас».

Третий — закрыть вопрос целиком через банкротство. При процедуре залоговую машину реализует финансовый управляющий: до 80% выручки уходит банку-залогодержателю, а недопогашенный остаток превращается в обычное реестровое требование и по итогам списывается вместе с остальными долгами. Это кардинально отличается от исполнительного производства, где остаток долга висит на вас дальше. Как сохранить машину в процедуре, если она нужна для жизни и работы, разбирали в статье «Сохранить автомобиль при банкротстве», а общий маршрут выхода — в материале как списать долги у судебных приставов.

История из Татарстана — короткая иллюстрация простого правила: залоговое имущество не спасёт долг от просрочки, оно ускорит взыскание. Когда платить уже нечем — решать надо до приезда эвакуатора, а не после.

Давайте рассчитаем минимальную стоимость банкротства

Вопрос 1 из 6

Сумма Вашего долга более 500 000 руб?

Стоимость услуг

услуга
стоимость
Рекомендуем к прочтению