Как вести личный бюджет, если у вас долги: пошаговый план

Коротко

По приоритетам: фиксируйте доход и обязательные платежи — долги, жильё, еда — затем режьте переменные расходы до остатка на долг; бюджет при долгах это учёт плюс жёсткий порядок платежей, а не «экономия».

Содержание
  1. 1Как вести личный бюджет, если у вас долги: пошаговый план 2025
  2. 2Почему обычные бюджеты не работают при долгах
  3. 3Экстренный план на первые 30 дней
  4. 4Инструменты, которые реально работают
  5. 5Как сократить расходы без фанатизма
  6. 6Когда бюджет не спасает — что делать

Личный бюджет при долгах — это ведение финансов при долговой нагрузке: приоритизация обязательных платежей и контроль переменных расходов — система, а не подсчёт.

Финансовые трудности — не повод ставить жизнь на паузу. Даже при накопившихся долгах можно навести порядок в бюджете и постепенно вернуть контроль над своей жизнью. В этой статье мы расскажем вам, с чего начать, дадим пошаговый план пути к финансовой стабильности.

Это не просто «советы по экономии». Это — стратегия: как выжимать максимум из каждого рубля, когда кажется, что денег не хватает ни на что.

\n
ФактЧто важно знать
Шаг 1зафиксировать доход и обязательные платежи
Шаг 2срезать переменные расходы
Шаг 3остаток — на долги по приоритету
Ошибкинет учёта, новые займы, игнор банков

Почему обычные бюджеты не работают при долгах

Когда человек оказывается в долгах, обычные подходы к ведению бюджета перестают помогать. Вот три фатальные ошибки в учете расходов, из-за которых ваши попытки исправить положение могут потерпеть неудачу:

  1. Игнорируются проценты и штрафы. Люди фиксируют только сумму долга, забывая о пени и неустойках.
  2. Нет приоритизации. Деньги тратятся хаотично, без деления на обязательное и второстепенное.
  3. Всё держится «в голове». Без наглядной картины сложно заметить утечки и принимать решения.

Понимание этих ошибок — первый шаг к решению проблемы. Давайте рассмотрим историю Алексея, который смог вырваться из долговой ямы, начав системно подходить к своему бюджету:

История Алексея: "Как я платил по кредитам, но долг рос"

У меня было три кредита. Я старался платить по ним каждый месяц, но постоянно приходилось занимать деньги — на еду, бензин, нужды ребёнка. Казалось, я делаю всё правильно, но через год мои долги удвоились. Почему? Потому что я не учитывал проценты и штрафы, а деньги расходились хаотично. Я не разделял важные и второстепенные траты, всё просто «уходило в никуда».

Всё изменилось, когда я прочитал книгу «Победа над долгами». Я записывал все свои доходы и расходы, включая проценты и штрафы по кредитам, и впервые увидел, куда уходит каждая копейка. Используя метод приоритизации долгов из книги, я стал платить сначала по самым срочным долгам, а потом распределять деньги на остальные расходы.

Через 6 месяцев я вышел из минуса, долгов стало меньше, и я почувствовал, что могу контролировать свою финансовую ситуацию. Стал жить спокойнее, зная, что теперь деньги работают на меня, а не наоборот.

Экстренный план на первые 30 дней

Теперь, когда вы лучше понимаете, чего стоит избегать, давайте разберёмся, как навести порядок в финансах. Эти шаги помогут вам взять ситуацию в свои руки и начать путь к свободе от долгов.

Шаг 1. "Разрезка" долгов — как распределить платежи

Разделите долги на три группы:

  • Критические — просроченные, с угрозами суда, арестами.
  • Приоритетные — активные кредиты, где ещё можно договориться.
  • Гибкие — займы без давления: друзья, родные.

Цель — стабилизировать критическое, отсрочить мягкое и перераспределить усилия.

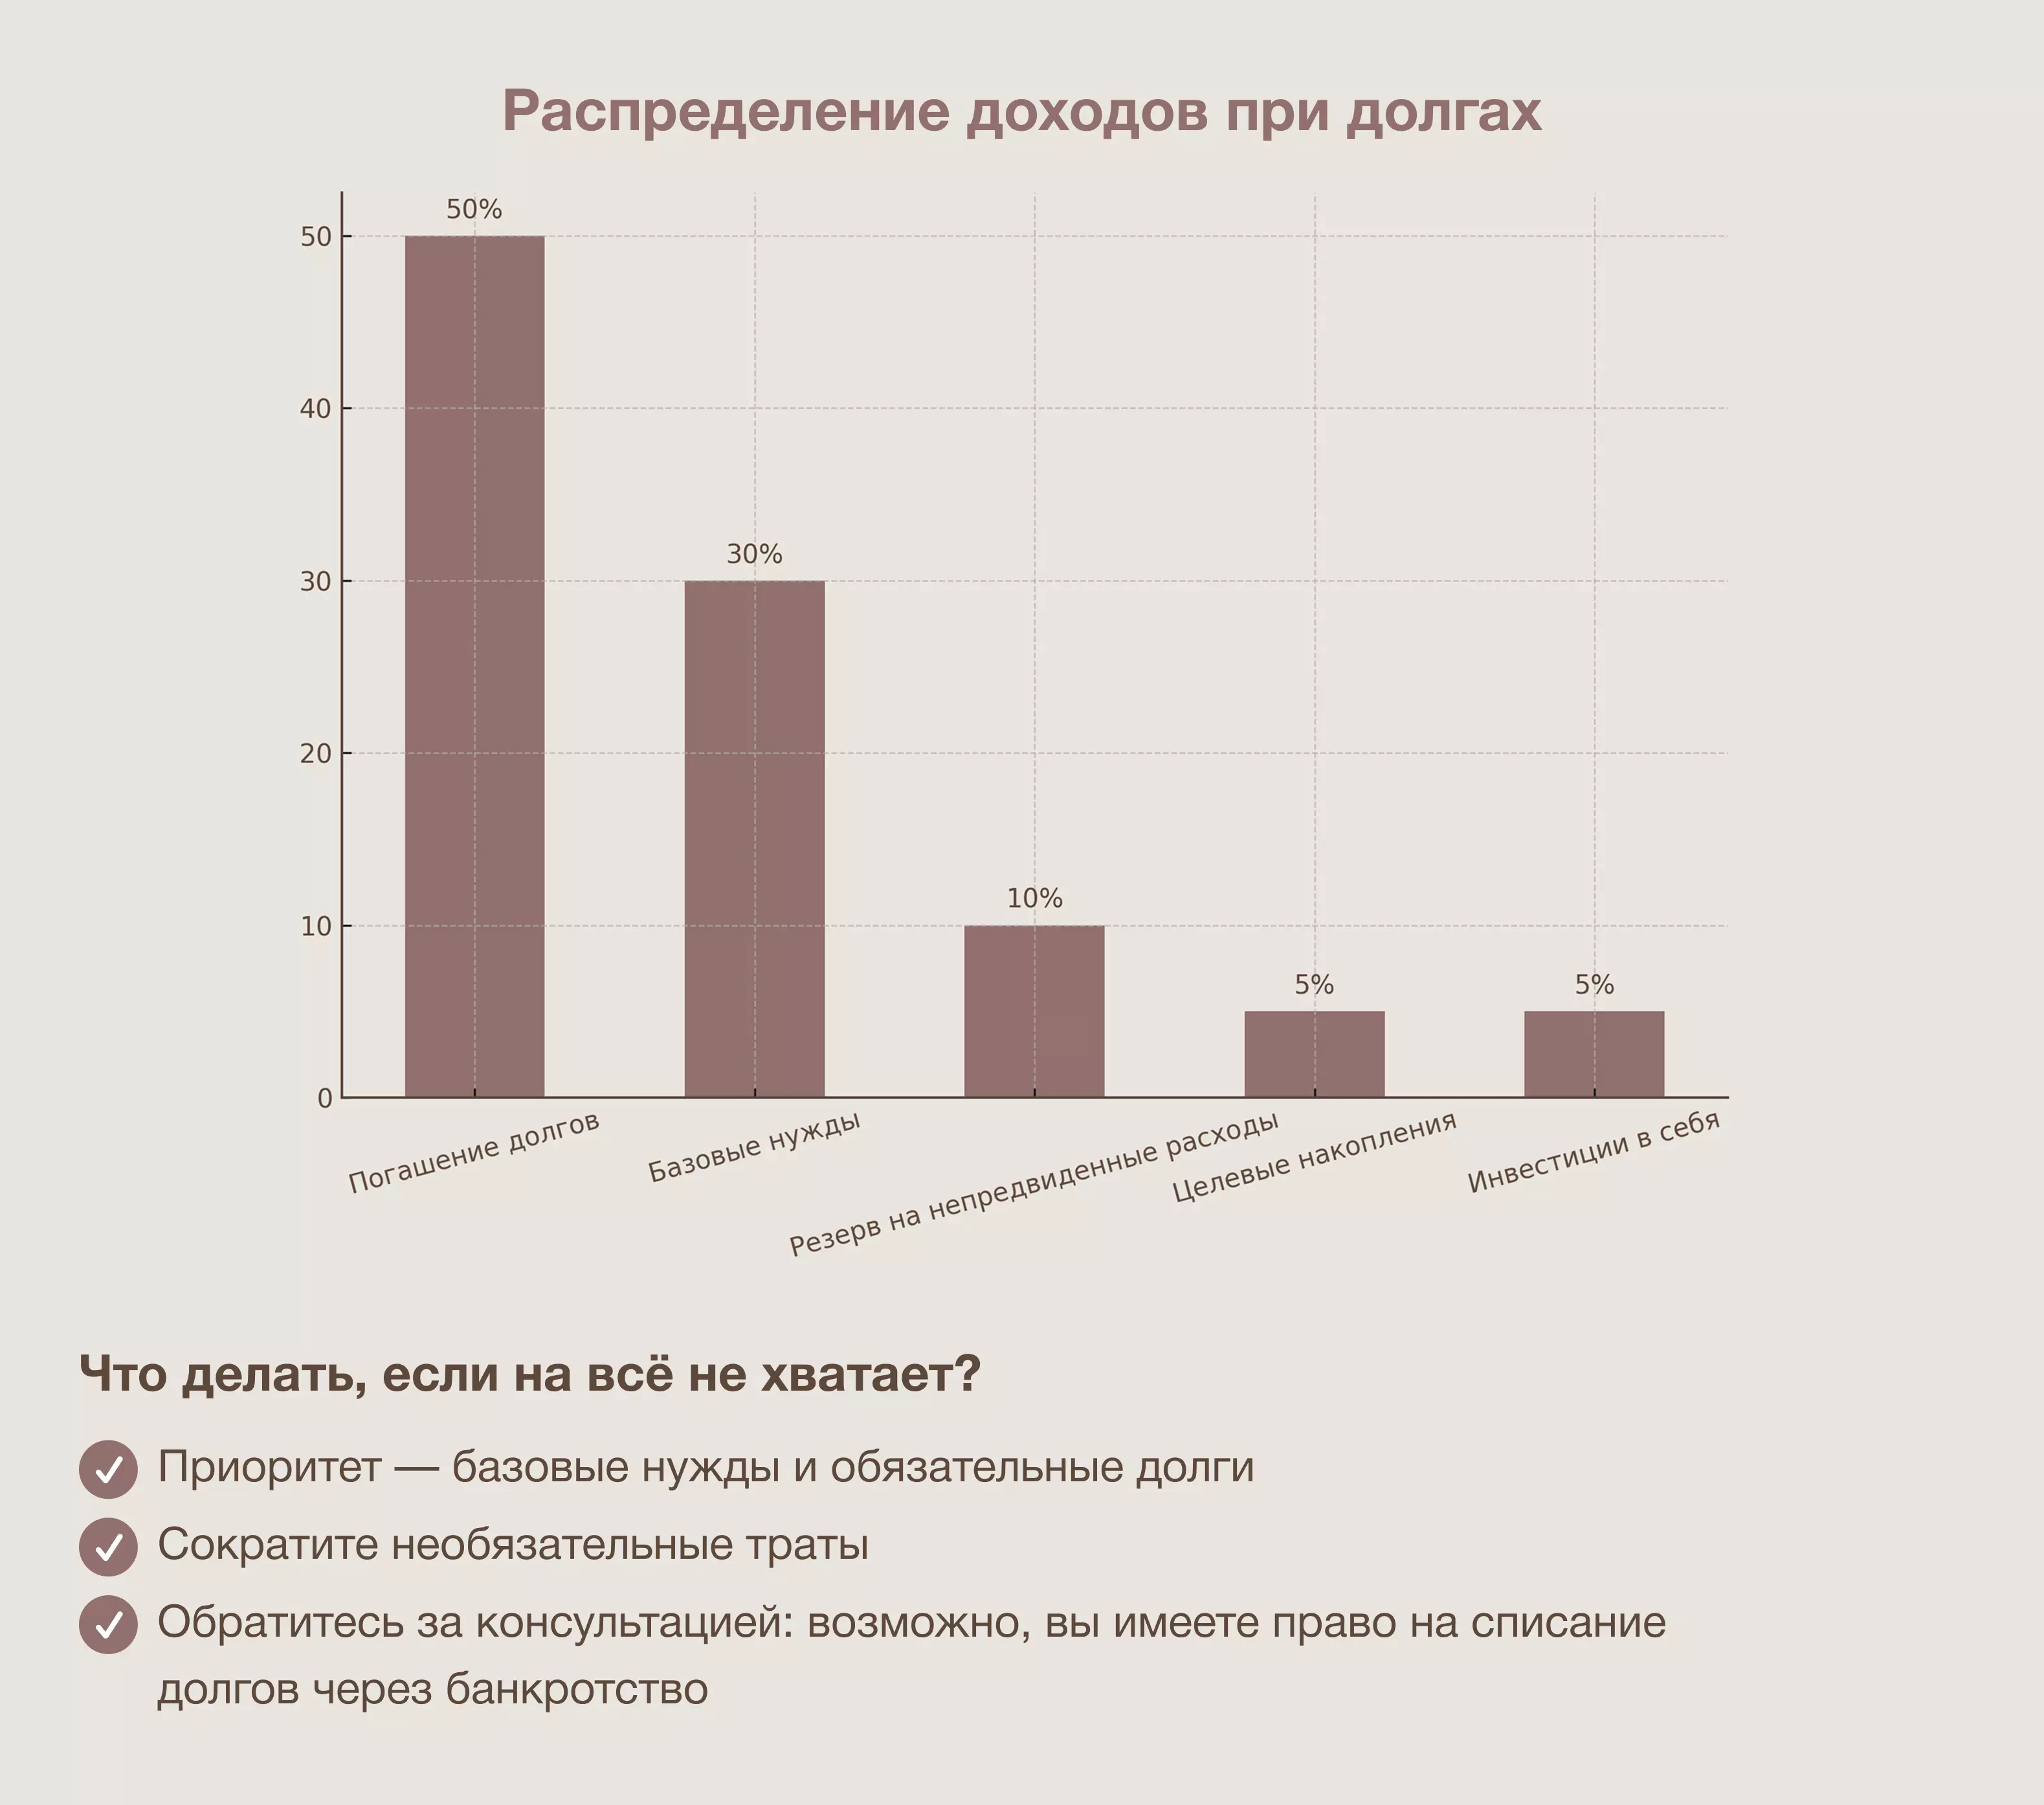
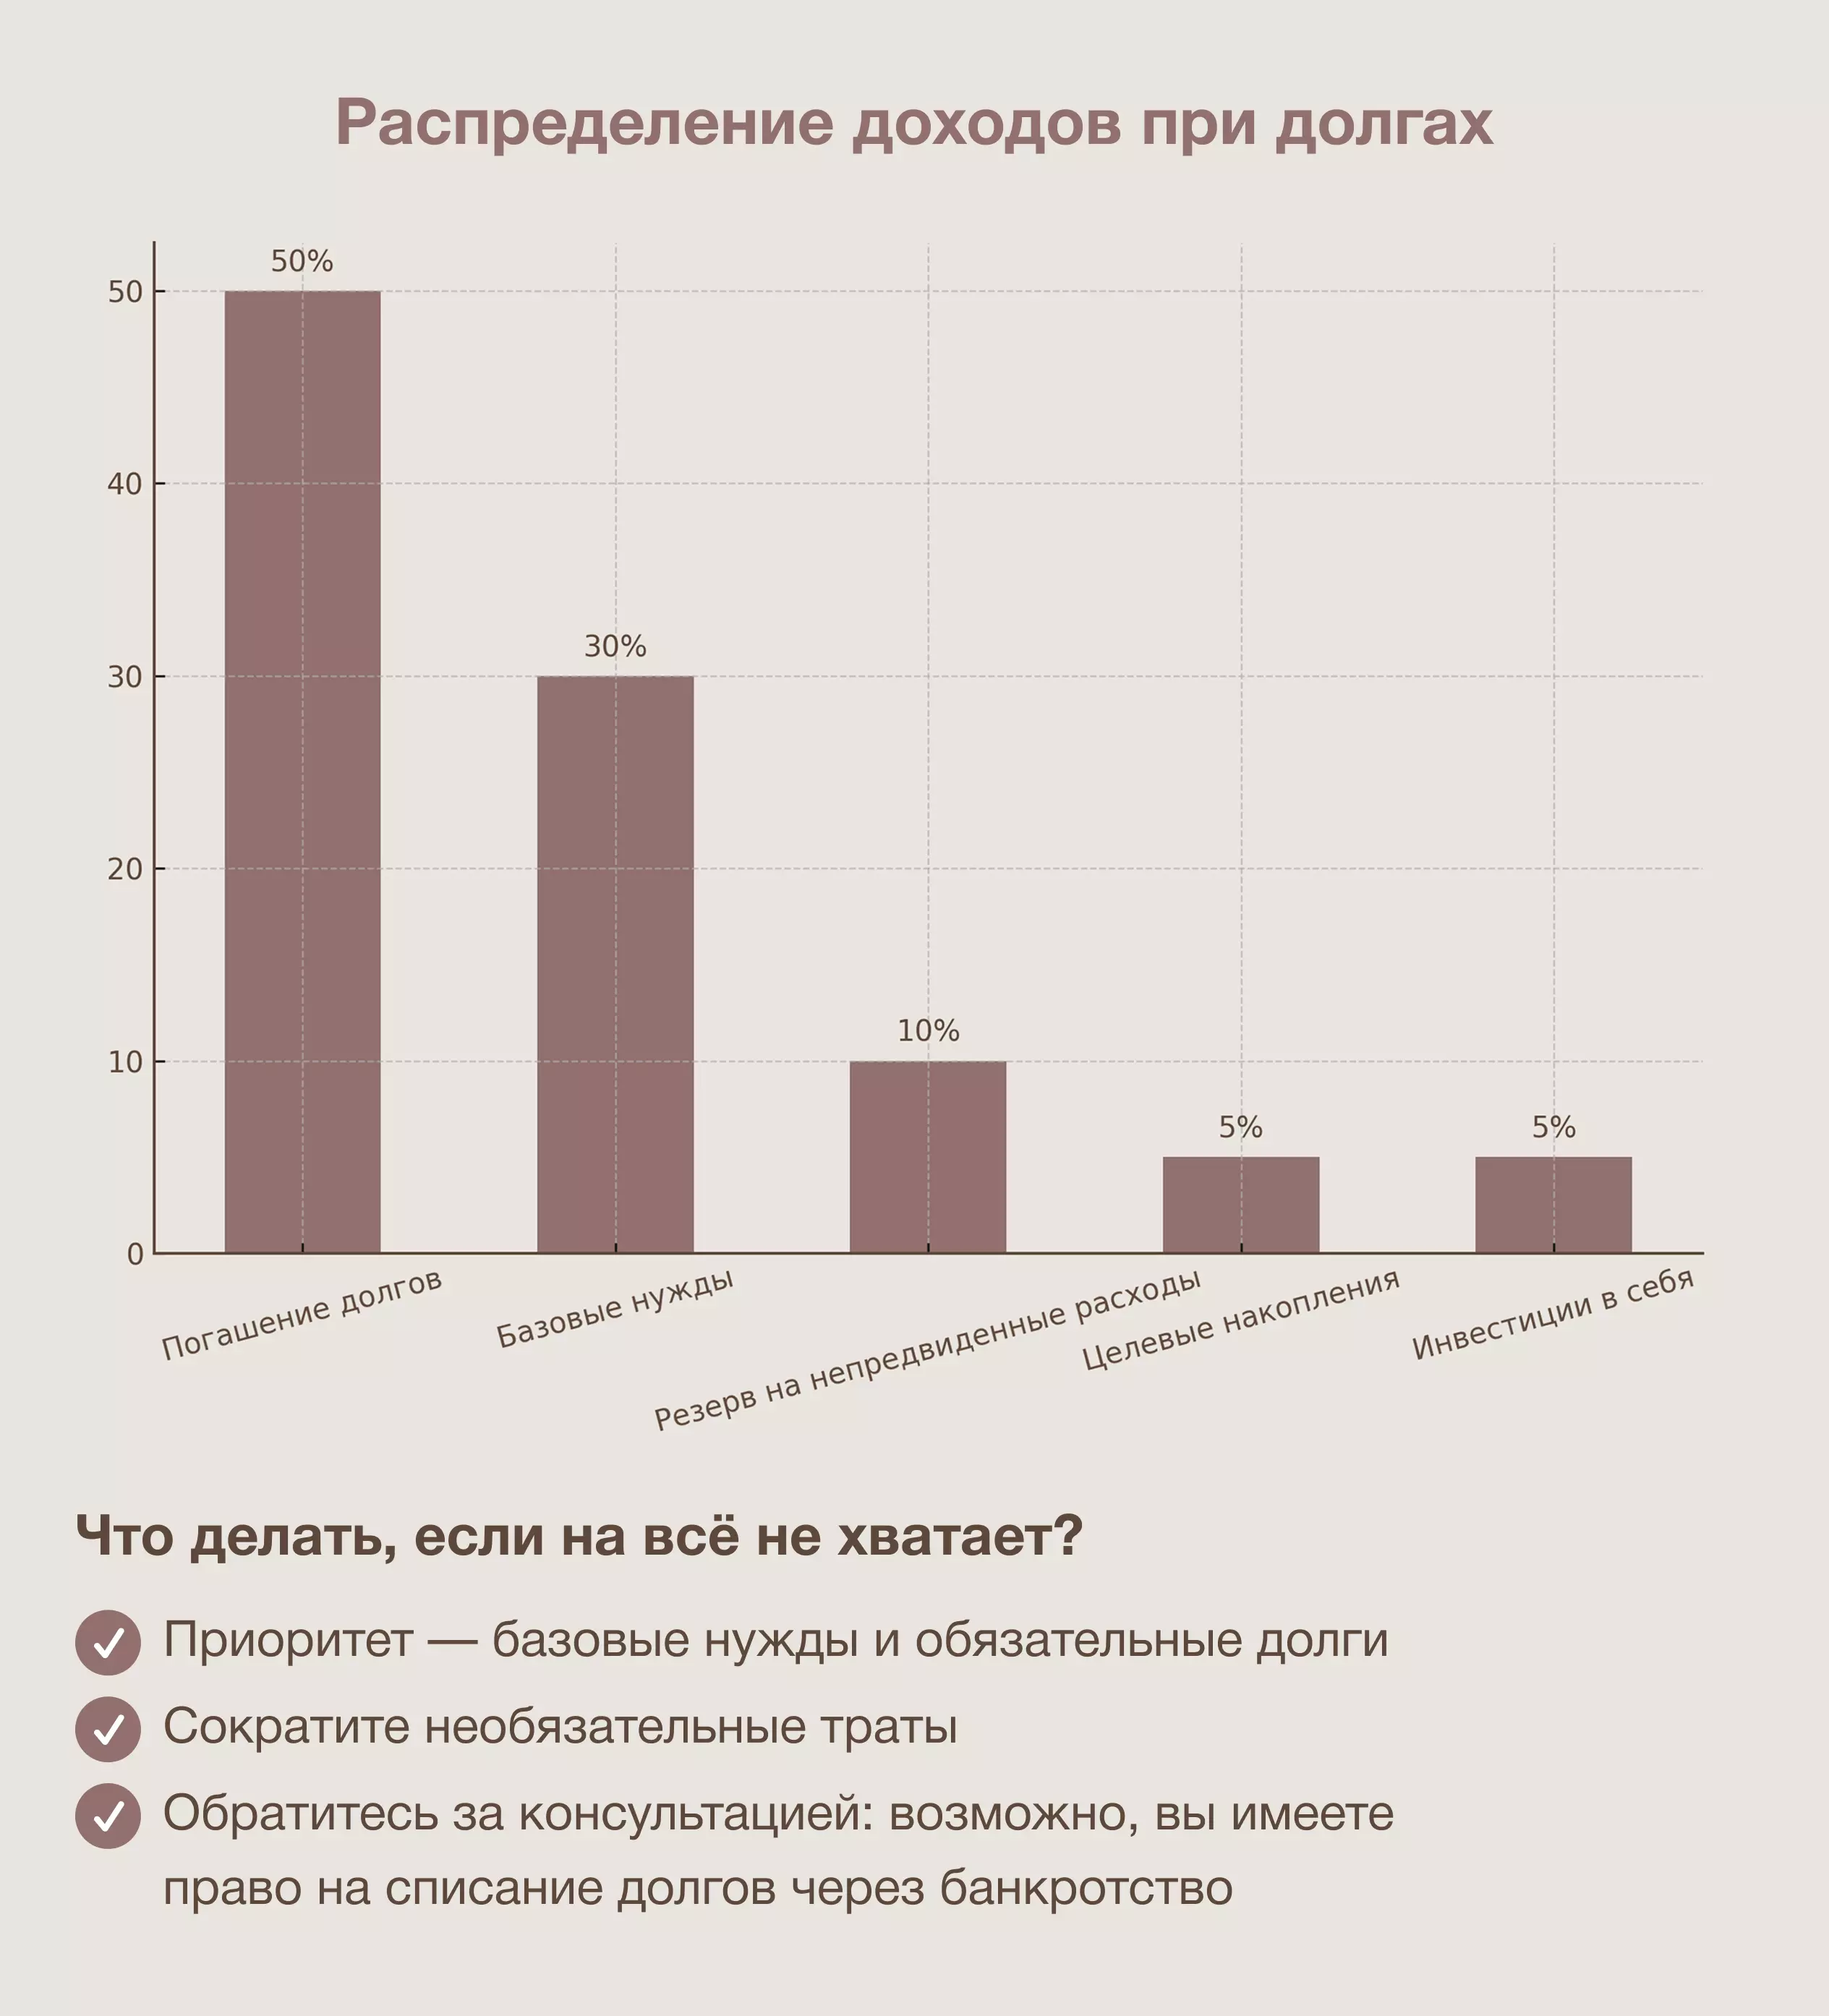
Шаг 2. Секретное правило 50/30/20 для должников

Как адаптировать формулу

  • 50% — базовые нужды (еда, жильё, проезд).
  • 30% — долги (хотя бы минимальные платежи).
  • 20% — резерв: на здоровье, экстренные ситуации, непредвиденные мелочи.

Даже с нерегулярным доходом старайтесь придерживаться этих пропорций — это ваша «страховка» от паники.

Инструменты, которые реально работают

Теперь, когда вы уже начали управлять своими долгами, важно использовать правильные инструменты для контроля бюджета. Это не просто теоретические рекомендации, а конкретные практики из книги «Победа над долгами», которые действительно работают.
Один из ключевых инструментов книги — это пошаговая финансовая лестница. Она помогает выбраться из долгов постепенно, без перегруза:

• На первом этапе — фиксируются обязательные расходы и минимальные платежи.
• На втором — создаётся небольшой резерв (даже 500 ₽ — это уже начало).
• На третьем — вы переходите к погашению долгов по методу снежного кома или лавины.
• На четвёртом — начинаете копить на цели: подушку безопасности, отпуск, инвестиции.

Каждая ступень — это ощущение прогресса. Лестница помогает не метаться, а чётко понимать: где вы сейчас и что делать дальше.

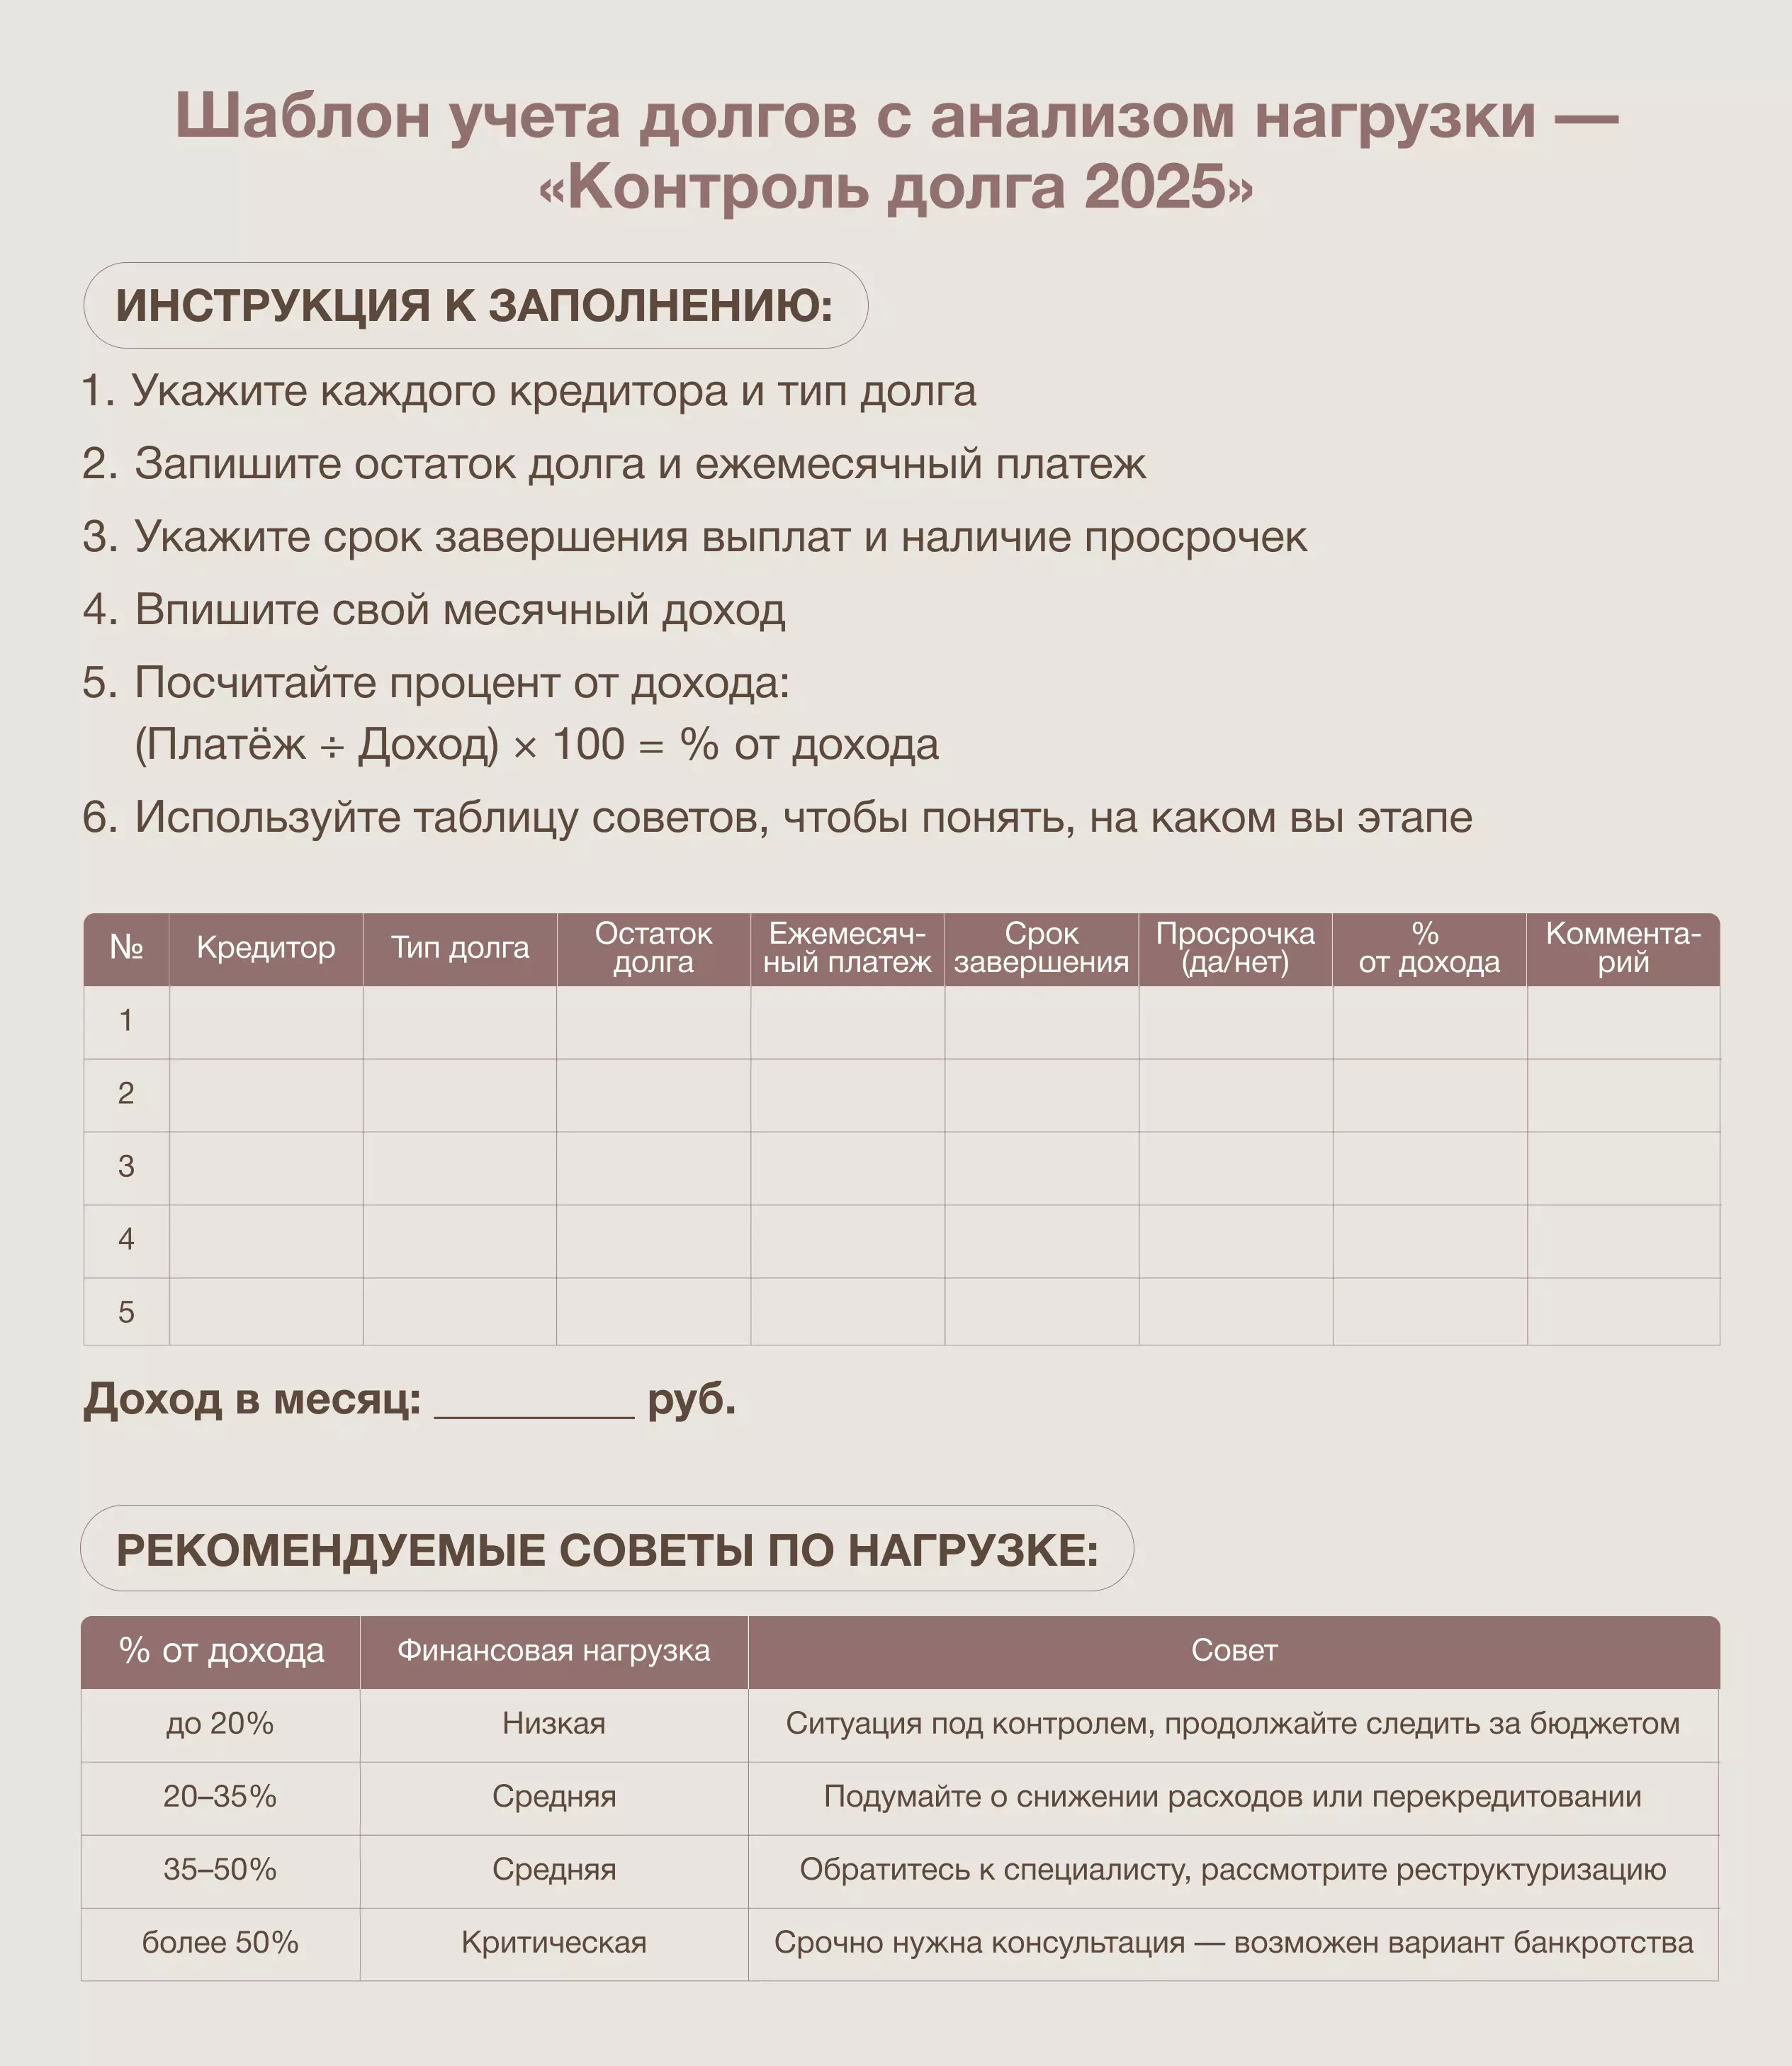
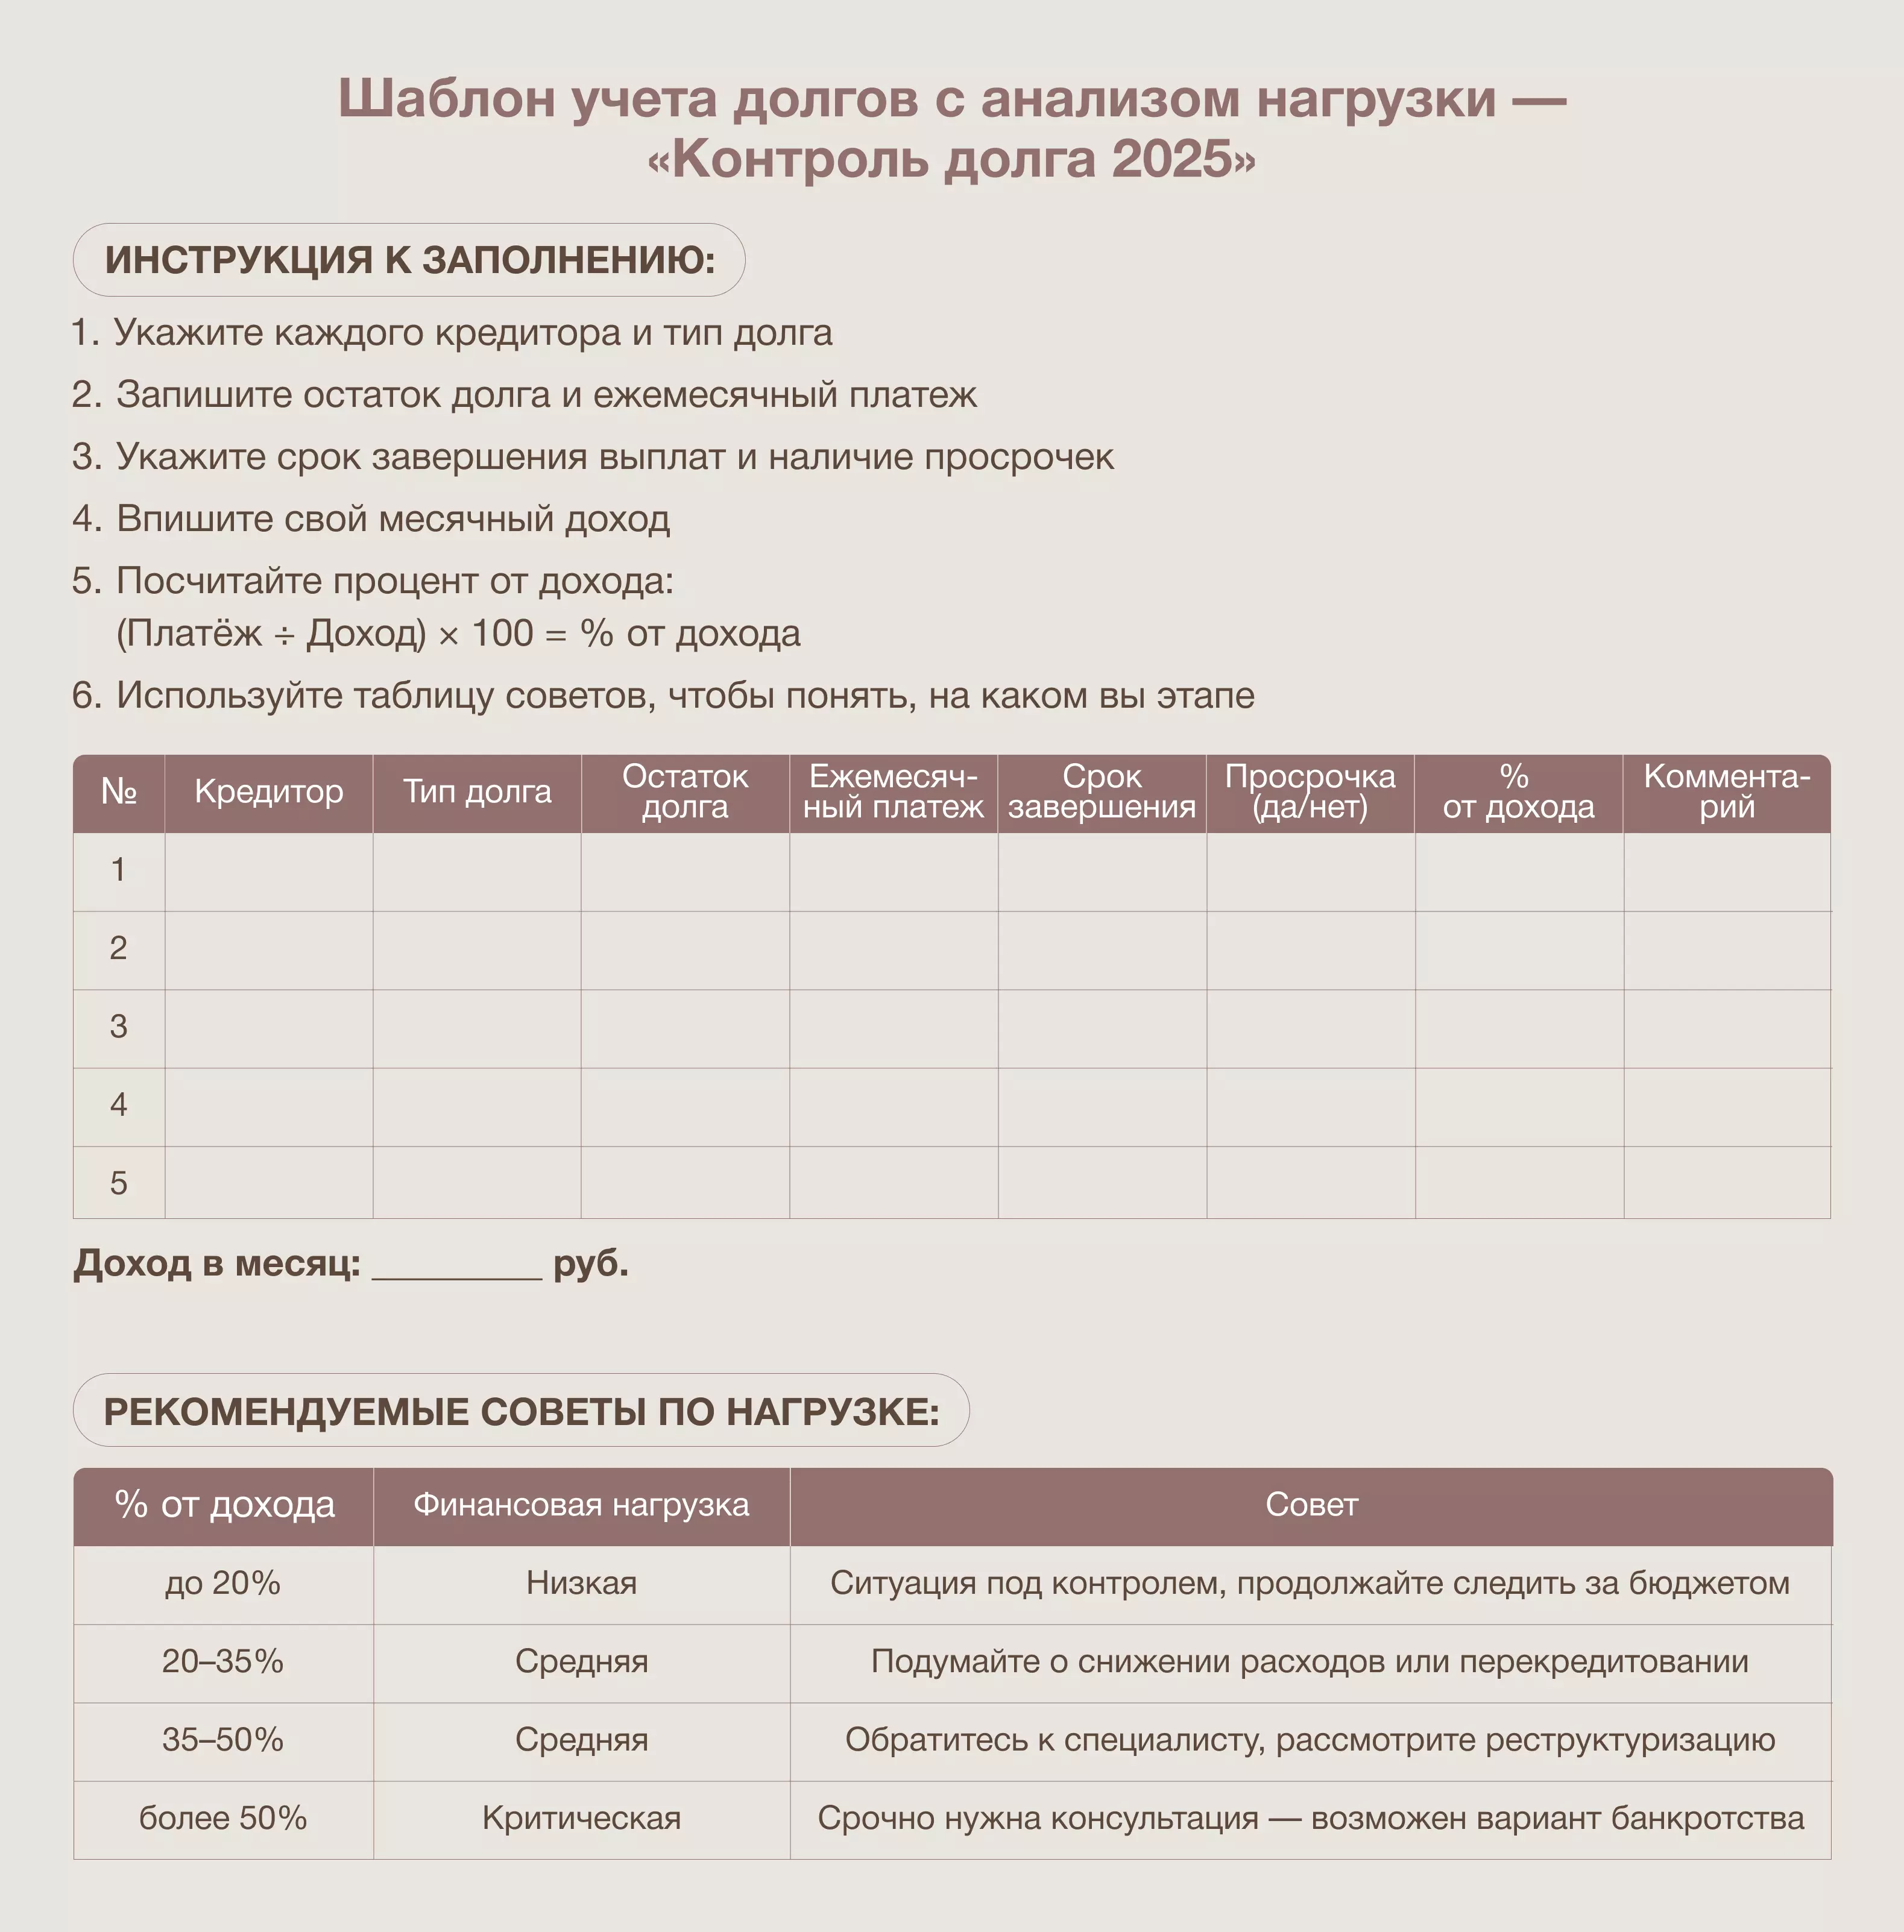
Специально для вас мы подготовили шаблон для учёта долгов и расходов. Этот простой и наглядный инструмент:

Это хороший старт, если вы не знаете, с чего начать.


Мобильные приложения vs бумажный блокнот — что выбрать

Согласитесь, не всегда просто выбрать инструмент для ведения бюджета. Одни предпочитают современные технологии, другие — простоту и наглядность. Рассмотрим оба варианта:

Приложения (ZenMoney, Monefy, CoinKeeper):

  • Удобны, быстро считают, строят графики;
  • Интеграция с банками, уведомления;
  • Подходят тем, кто уже системен.

Бумага и ручка:

  • Формируют финансовую осознанность;
  • Не зависят от интернета и телефона;
  • Отличный старт для тех, кто раньше не вёл учёт.

Лучший вариант — начать с блокнота и перейти к приложению, когда войдёте в ритм.

Как сократить расходы без фанатизма

Как только вы начали учитывать все свои расходы и доходы, важно приступить к следующему этапу — экономии. Однако важно не перегибать палку и экономить разумно. Снижение расходов должно быть осознанным и сбалансированным.

5 категорий, где можно сэкономить сегодня:

  1. Подписки и автооплаты. Проверяйте ежемесячные списания.
  2. Кафе и доставка еды. Планируйте питание и берите еду из дома.
  3. Такси и поездки. Пешие маршруты, транспортные карты, каршеринг.
  4. Подарки. Внимание дороже денег. Сделайте подарок руками.
  5. Скидочные ловушки. Не покупайте то, что не нужно, даже по -50%.

Какие траты нельзя урезать ни в коем случае:

  • Продукты, лекарства, базовая одежда.
  • Коммунальные платежи.
  • Минимальные платежи по долгам (чтобы не запускать просрочки).
  • Хобби, психоэмоциональное восстановление (в пределах разумного).

Умная экономия — это про приоритеты, а не про режим «жить без всего».

Когда бюджет не спасает — что делать

Иногда, несмотря на все усилия, ситуация не меняется. Если ваши долги всё равно растут, возможно, вам стоит задуматься о более серьёзных мерах. Вот где могут пригодиться другие способы, такие как банкротство.

3 признака, что пора объявлять банкротство:

  1. Не платите более 3 месяцев.
  2. Сумма долга превышает 500 000 ₽, а доходов не хватает даже на нужды.
  3. Есть аресты, угрозы потери жилья, работы, пенсии.

Банкротство — это законный путь. Не стыдно обнулиться и начать с нуля.

Где найти бесплатную помощь (список организаций)

Не нужно чувствовать себя одиноким в такой ситуации. Есть много организаций, которые помогут вам разобраться с вашими долгами:

  • МФЦ: расскажут, как подать документы.
  • Центры финансовой грамотности: консультируют и учат.
  • Юридические клиники при вузах: помогают собрать и подать заявления.
  • ФССП: покажут, где уже идут исполнительные производства.
  • Благотворительные фонды и волонтёры: особенно в регионах.

Главное — не останавливаться

Ведение бюджета при долгах — это не просто про цифры, а про возвращение контроля над своей жизнью. Каждый шаг, даже самый маленький, — это уже движение вперёд. Не бойтесь считать, не стесняйтесь просить помощи, не откладывайте. Финансовая свобода начинается с простого: с внимания к своему кошельку и готовности что-то менять.

А если вы чувствуете, что справляться в одиночку всё сложнее — не ждите, пока ситуация станет критической. Запишитесь на бесплатную консультацию в федеральную юридическую компанию «Да!Банкрот» — мы детально объясним Вам, как выбраться из долгов, подходит ли вам банкротство, и какие ещё есть решения.

Ответы на частые вопросы

Как учитывать нерегулярные доходы?

• Составляйте бюджет по факту поступления. • Сначала оплачивайте базовые нужды и долги. • Заводите резерв — хотя бы 500–1000 ₽ на непредвиденное. • Ведите таблицу: даты, суммы, источник — это дисциплинирует.

Что делать, если зарплаты не хватает даже на минимум?

Не поддавайтесь панике — такая ситуация, к сожалению, знакома многим. Какие шаги можно предпринять в такой ситуации: 1. Пересоберите бюджет до минимума. Принцип «жить/выжить»: еда, жильё, долги — всё остальное можно приостановить. 2. Проверьте, какие выплаты вам положены (субсидии на ЖКХ, детские пособия, пособия малоимущим, компенсации от ПФР/ФСС, налоговые вычеты). 3. Попросите реструктуризацию: 4. Обратитесь к работодателю: возможно, доступна рассрочка по авансу или помощь от отдела кадров. 5. Найдите микроподработку: маркетплейсы, доставка, фриланс. Даже 1000–2000 ₽ могут дать передышку.

Давайте рассчитаем минимальную стоимость банкротства

Вопрос 1 из 6

Сумма Вашего долга более 500 000 руб?

Стоимость услуг

услуга
стоимость
Рекомендуем к прочтению