Есть такое понятие — долговая нагрузка. Это соотношение ваших ежемесячных платежей по кредитам к вашему доходу. Центральный банк России считает нормальным, если долговая нагрузка не превышает 30–35% дохода. Если больше — это уже зона риска.
Теперь смотрите, как инфляция незаметно загоняет вас в эту зону риска — без единого нового кредита.
Механизм долговой ловушки: как это работает
Допустим, в 2024 году ваш доход — 60 000 рублей. Вы взяли потребительский кредит с платежом 10 000 рублей и ипотеку с платежом 18 000 рублей. Итого 28 000 рублей в месяц уходит на кредиты — это 46,7% дохода. Уже немало, но вы справляетесь, потому что на жизнь остаётся 32 000 рублей.
Проходит два года. Зарплата выросла на 8% — до 64 800 рублей. Кажется, стало лучше? Но вот что произошло с вашими расходами:
-
Продукты выросли на 10,4% (два года по 5,2%) — было 25 000, стало 27 600 ₽
-
Коммуналка выросла на 20% — было 6 000, стало 7 200 ₽
-
Прочие расходы выросли на 10% — было 5 000, стало 5 500 ₽
-
Итого обязательные расходы без кредитов: было 36 000, стало 40 300 ₽
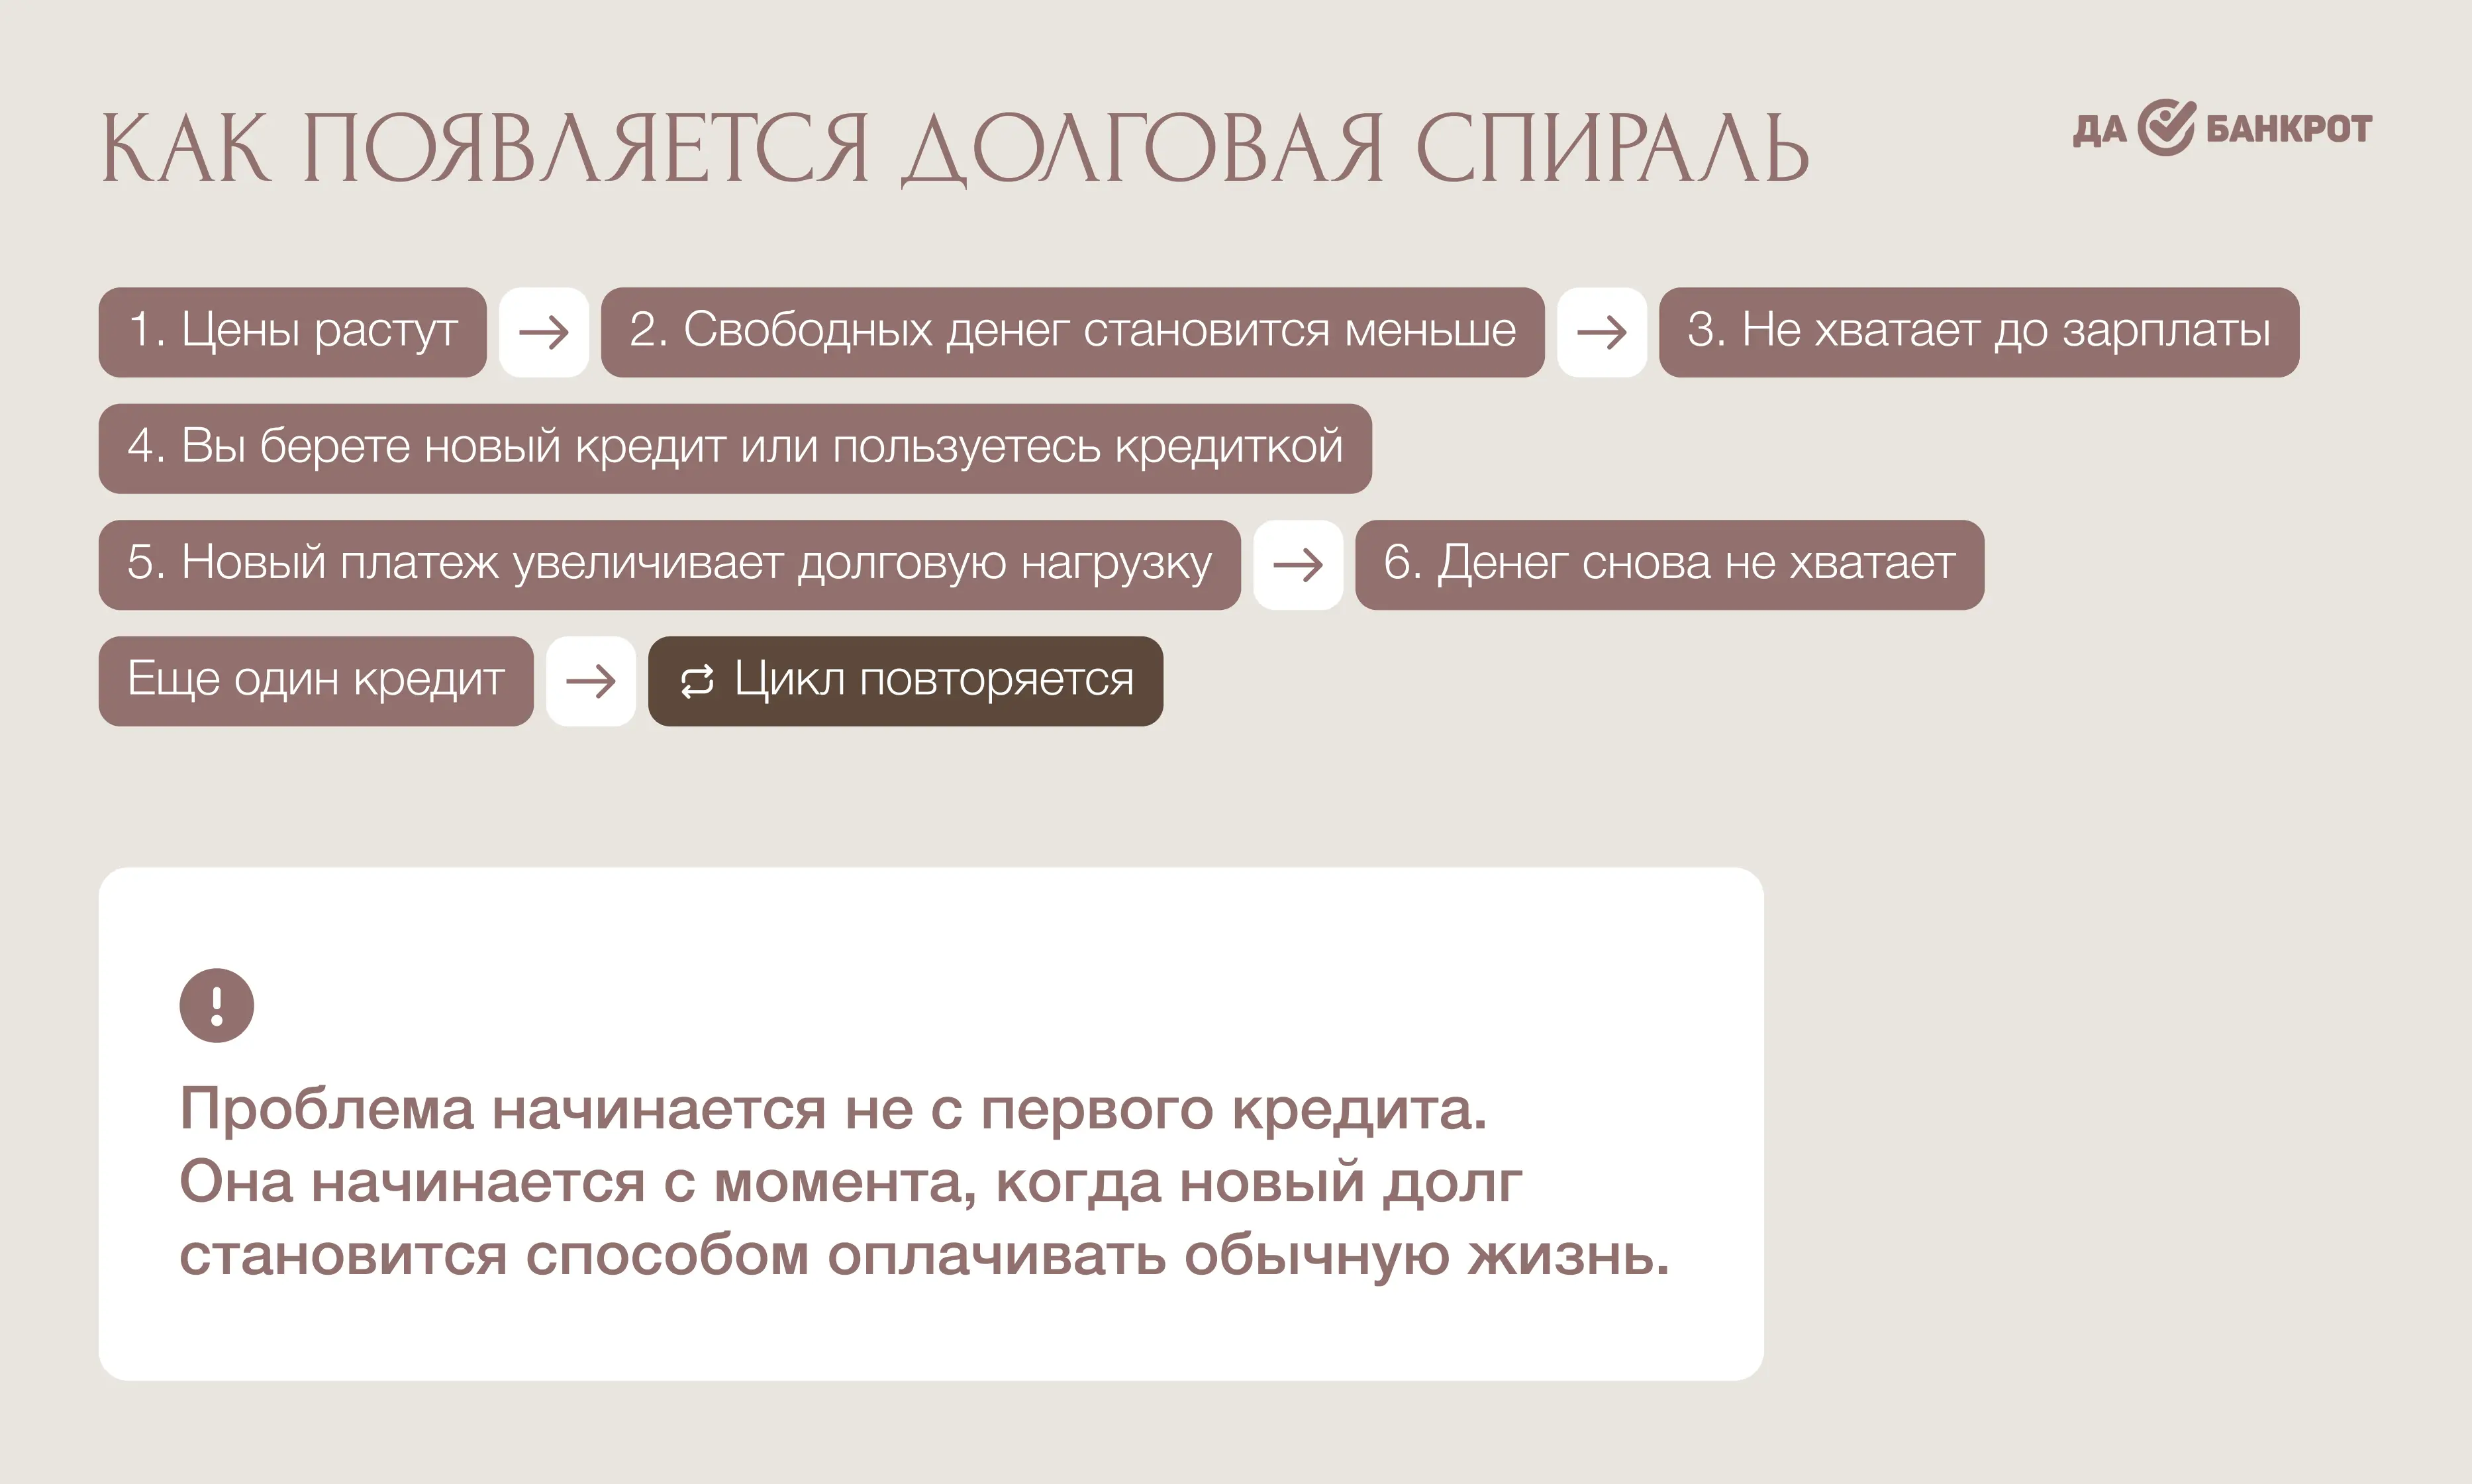
А кредиты — всё те же 28 000 рублей. Итого: 40 300 + 28 000 = 68 300 рублей. При доходе 64 800 рублей. Вы уже в минусе на 3 500 рублей каждый месяц. И вы ничего не делали «не так». Просто инфляция сделала своё дело.
Именно в этот момент большинство людей принимают решение, которое кажется логичным: берут ещё один кредит — «закрыть дыру». Или оформляют кредитную карту. Или берут микрозайм. И долговая яма становится глубже.
Три типичных сценария, которые мы видим каждый день
Сценарий 1: «Я справляюсь, просто немного не хватает». Человек регулярно платит по кредитам, но каждый месяц влезает в небольшой минус. Закрывает его кредиткой или займом у родственников. Так продолжается год, два. Потом случается что-то непредвиденное — болезнь, ремонт, потеря работы — и система рушится.
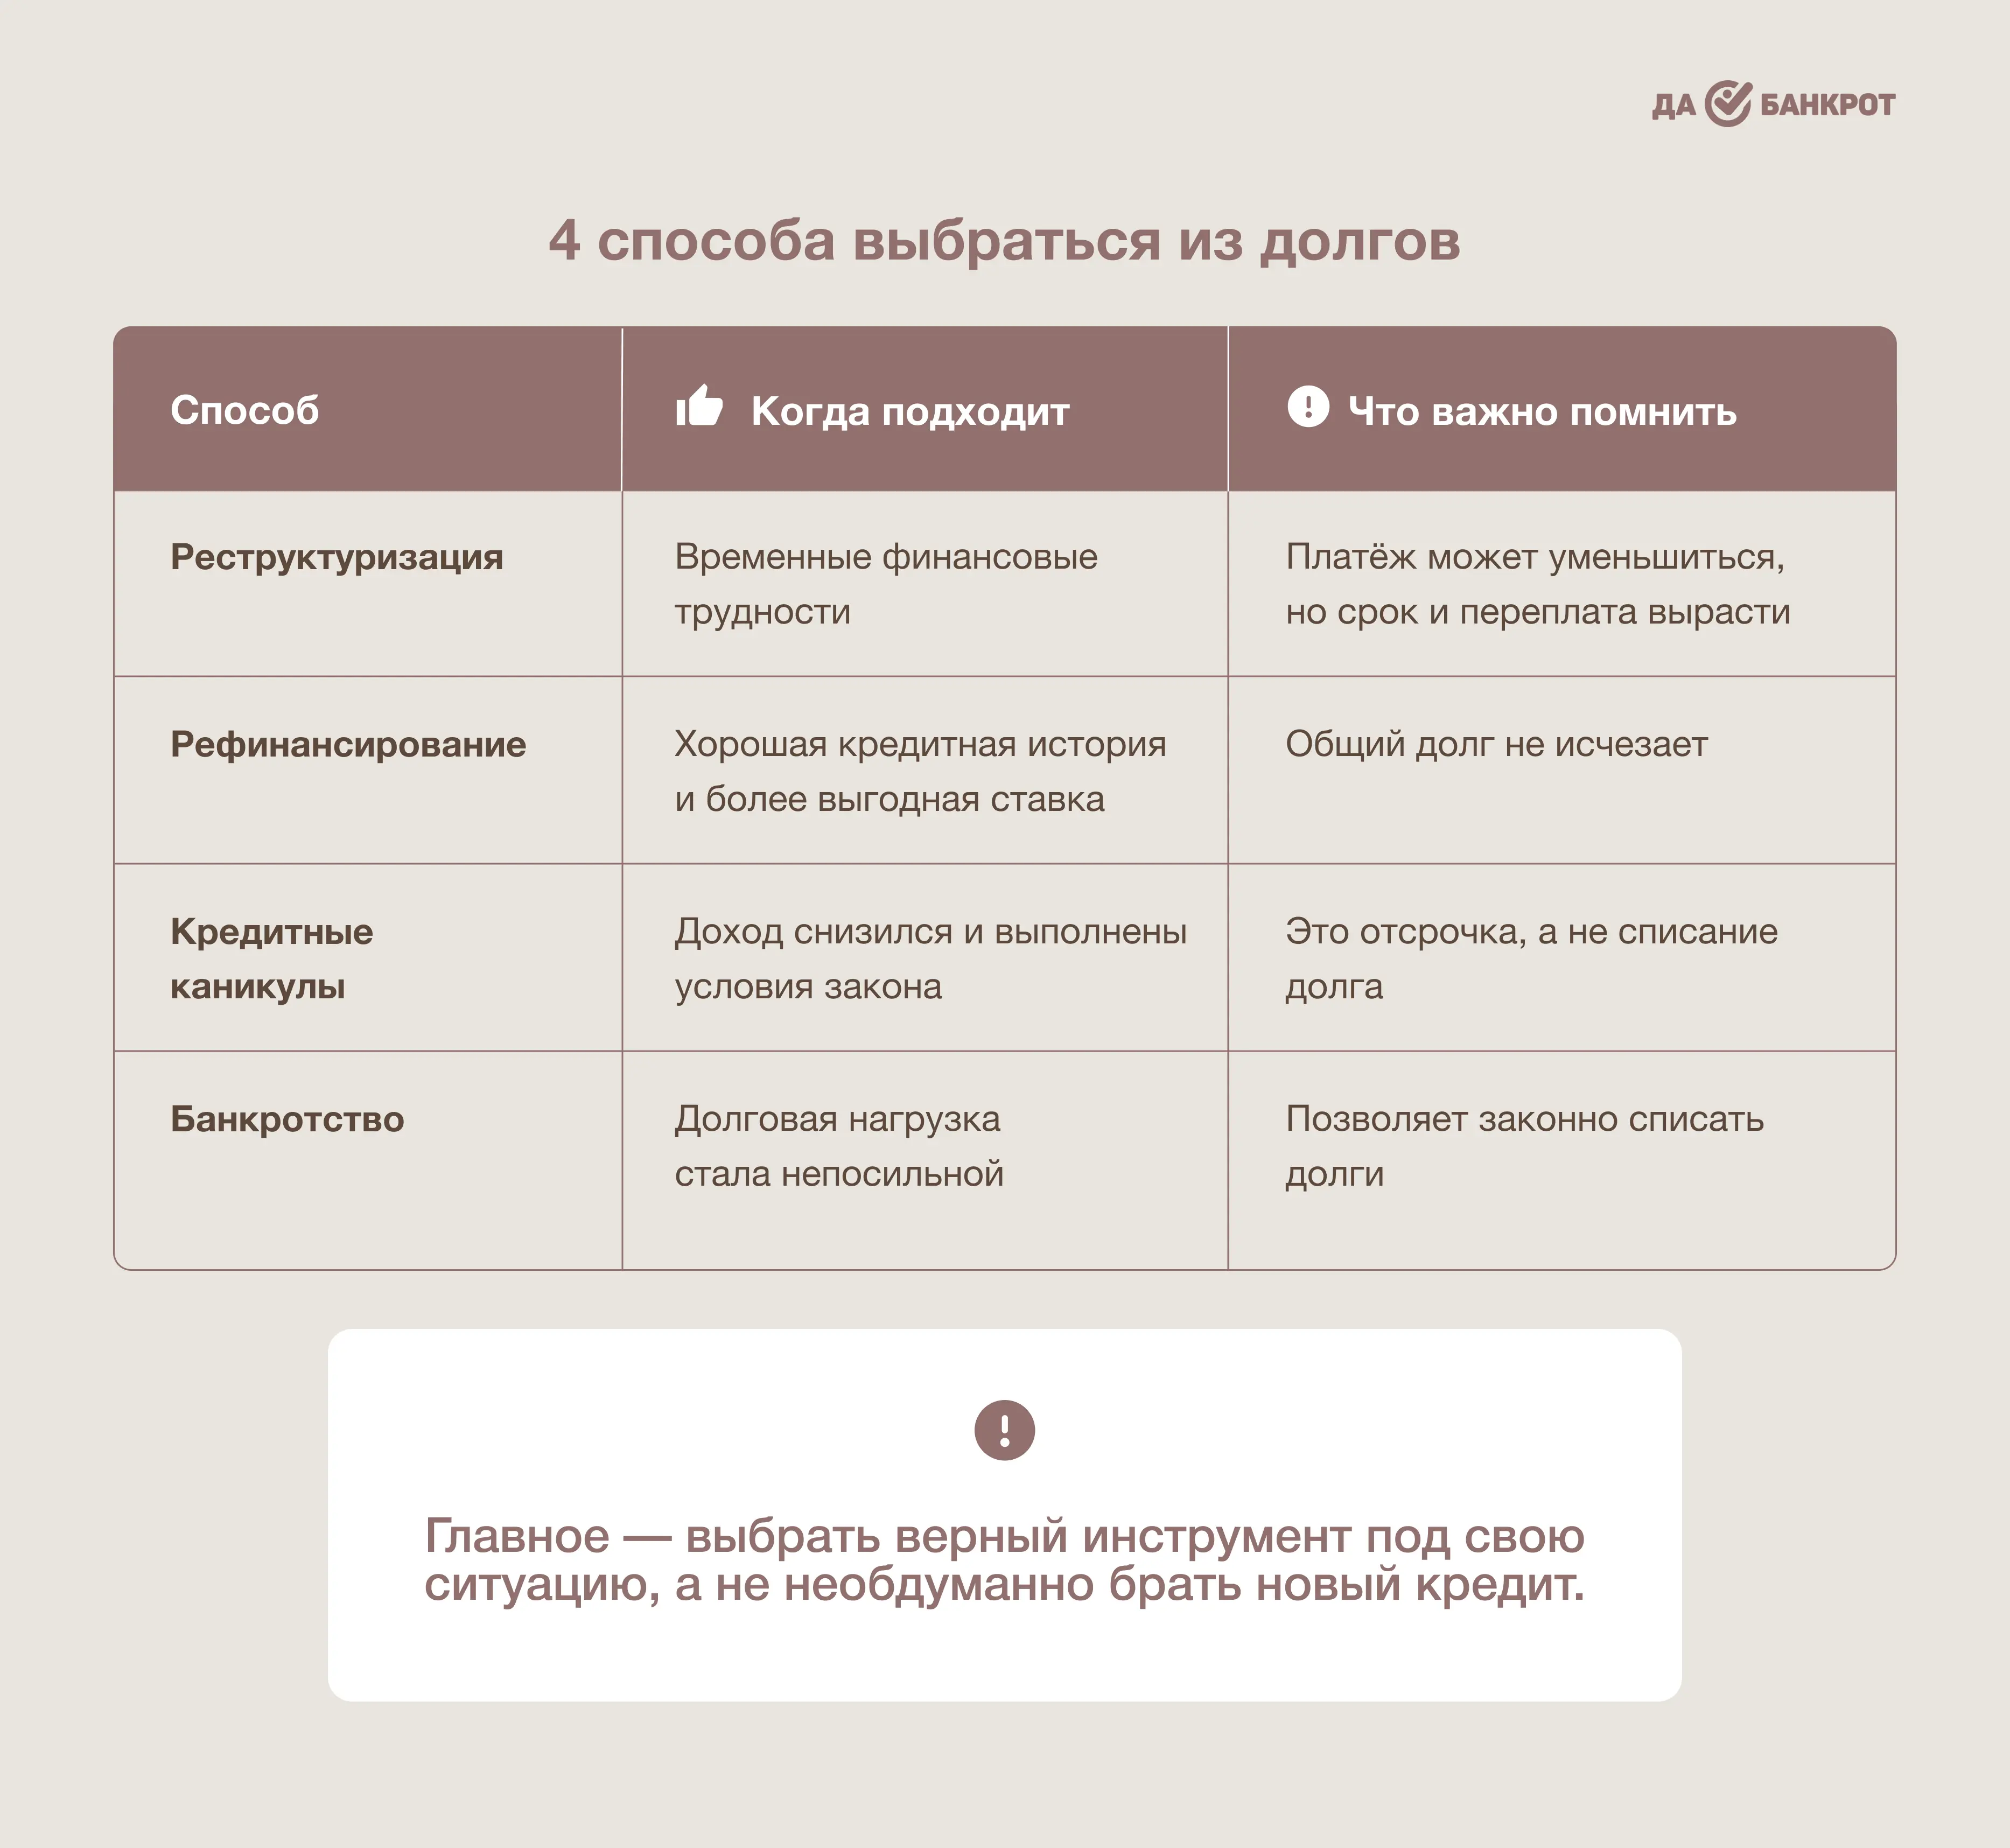
Сценарий 2: «Рефинансировался, стало лучше». Человек объединил несколько кредитов в один с меньшим платежом. Выдохнул. Но срок кредита вырос, общая переплата увеличилась, а инфляция продолжает работать. Через год — снова та же проблема, только долг стал больше.
Сценарий 3: «Беру новый кредит, чтобы закрыть старый». Классическая долговая спираль. Каждый новый кредит закрывает предыдущий, но условия становятся хуже: ставка выше, срок длиннее, сумма больше. Человек бежит на месте, но яма становится глубже.
Узнали себя? Не пугайтесь. Даже в сложной ситуации есть выход, и чем раньше начать действовать, тем проще его найти.