Сколько стоит банкротство физического лица в 2026: от 0 до 300 000 рублей — полный расклад

Коротко

От 0 до 300 тысяч: МФЦ — бесплатно при оконченном производстве; судебное — депозит 25 тыс. + публикации + вознаграждение управляющего; юруслуги по рынку 80–150 тыс. за полное ведение. Простое дело дешевле.

Содержание
  1. 1Сколько стоит банкротство физического лица в 2026: от 0 до 300 000 рублей — полный расклад
  2. 2Три пути к свободе от долгов
  3. 3МФЦ: бесплатно, но подходит не всем
  4. 4Самостоятельный суд: 25 000–55 000 рублей обязательных расходов
  5. 5С юристом под ключ: 100 000–300 000 рублей
  6. 6Скрытые расходы: что вам могут не сказать сразу
  7. 7Как выбрать свой путь: пять шагов
  8. 8Подведём итог

Стоимость банкротства физлица — это реальный расклад расходов на процедуру: от бесплатной внесудебной до полного сопровождения с юристами и имуществом.

Когда ежемесячные платежи по кредитам съедают почти весь доход, одна только мысль «банкротство тоже стоит денег» может напугать не меньше, чем сами долги. Поэтому неудивительно, что первый вопрос у всех один: «Сколько это вообще стоит?»


Однозначного ответа здесь нет. В 2026 году стоимость банкротства может составлять от 0 до 300 000 рублей — всё зависит от того, какой способ вы выберете, подходит ли вам бесплатная процедура через МФЦ, готовы вы проходить судебное банкротство самостоятельно или хотите доверить дело юристам.


В этой статье разберём все три варианта, покажем реальные расходы по каждому из них и объясним, за что вы действительно платите, а на чём можно сэкономить.

\n
ФактЧто важно знать
МФЦ0 ₽ — при оконченном ИП
Обязательноедепозит 25 000 ₽ + публикации + ФУ
Юруслуги80–150 тыс. — полное ведение
Итогопростое ~50 тыс., сложное до 300 тыс.

Три пути к свободе от долгов


Давайте сразу расставим ориентиры. В 2026 году вы можете пойти одним из трёх путей:


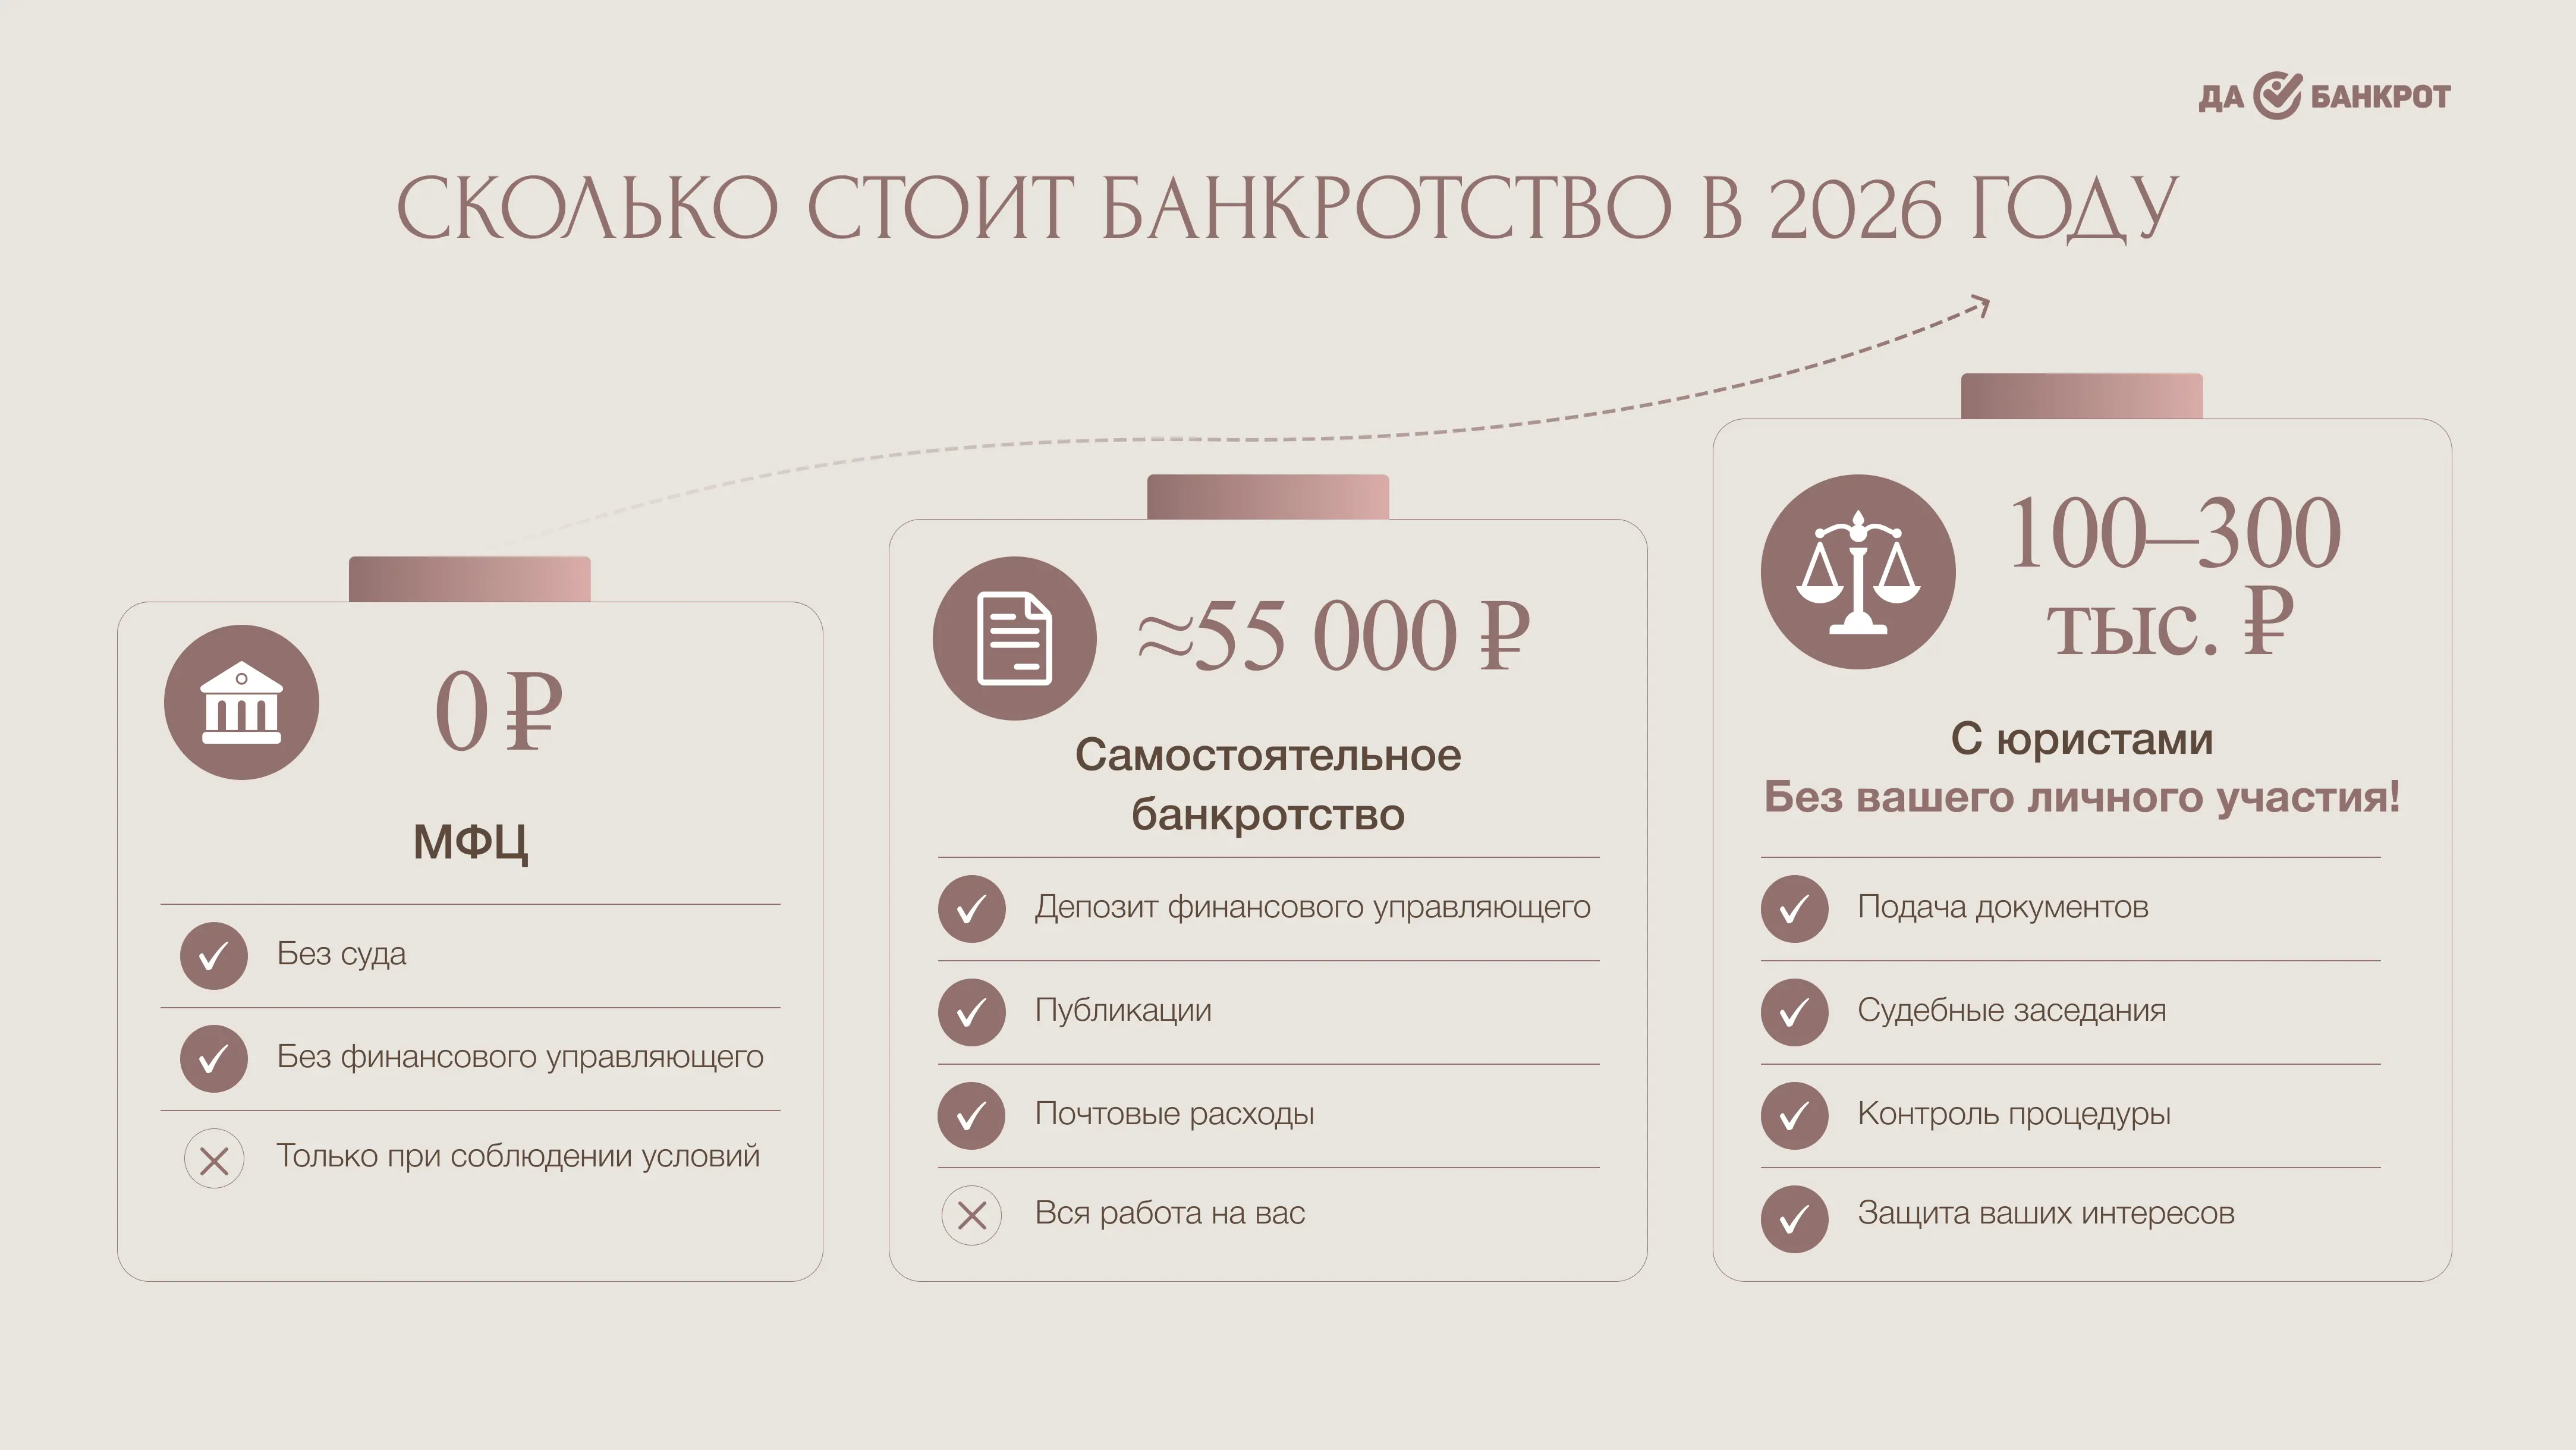
- МФЦ — 0 рублей. Бесплатная процедура для тех, у кого долг от 25 000 до 1 млн рублей и строго определённая жизненная ситуация.

- Самостоятельный суд — от 55 000 рублей. Вы сами готовите документы, ходите в арбитражный суд, платите только обязательные расходы: депозит финансовому управляющему, публикации, почту.

- С юристом под ключ — от 100 000 до 300 000 рублей. Вы передаёте всё профессионалам и занимаетесь своими делами, пока они ведут процедуру.


Разрыв между нулём и тремя сотнями тысяч выглядит гигантским, но за каждым сценарием стоит своя логика. 

МФЦ: бесплатно, но подходит не всем


Самый приятный для кошелька вариант — внесудебное банкротство через МФЦ. Оно действительно бесплатное: вы не платите ни госпошлину, ни управляющему, ни за публикации. Процедура длится 6 месяцев, и если всё проходит гладко — долги списываются.


Основание — статья 223.7 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)».


Кто может воспользоваться?


Условия довольно жёсткие. Долг должен быть от 25 000 до 1 млн рублей. При этом нужно, чтобы совпало одно из обязательных обстоятельств:


Первый сценарий — исполнительное производство окончено по пункту 4 части 1 статьи 46 закона 229-ФЗ. Простыми словами: приставы год искали ваше имущество и официально признали — брать с вас нечего. При этом у вас нет других открытых исполнительных производств и никто не подал на вас заявление в арбитражный суд.


Второй сценарий — вы пенсионер или получаете детские пособия. Если приставы взыскивают с вас деньги больше года, а имущества, на которое можно обратить взыскание, нет — можете идти в МФЦ, даже при действующих производствах. То же касается участников СВО.


Подводные камни


Звучит заманчиво, но примерно половина заявлений получает отказ. Две главные причины: у человека есть хоть какое-то имущество, которое можно продать, или исполнительное производство до сих пор не закрыто.


Есть ещё один риск, о котором редко говорят вслух: пока ваше дело рассматривается в МФЦ, кредитор может подать заявление в арбитражный суд. В этом случае внесудебная процедура прерывается и дело уходит в судебное русло. И здесь важно понимать: инициатива полностью переходит к кредитору. Подготовиться к такому сценарию и пройти его с максимальной выгодой для себя без профессиональной поддержки крайне сложно.


Банкротство через МФЦ действительно выгодно, но уверены ли вы, что оно вам подходит? Проверьте себя по нашему чек-листу: скачать бесплатно. 


Коротко: МФЦ — отличный путь для тех, у кого действительно ничего нет и долги относительно небольшие. Но если есть сомнения по условиям, лучше сначала проконсультироваться с юристом.

Самостоятельный суд: 25 000–55 000 рублей обязательных расходов


Если вы не проходите по условиям МФЦ, но хотите сэкономить на работе юристов, можно подать заявление в арбитражный суд самостоятельно. Это не запрещено, но потребует времени, терпения и готовности разбираться в документах.


Давайте посчитаем, из чего складывается обязательный минимум.


Госпошлина — 0 рублей


С 2017 года физические лица освобождены от уплаты госпошлины при подаче заявления о банкротстве. Эта статья расходов — ноль.


Депозит арбитражного управляющего — 25 000 рублей


Это обязательный платёж. До подачи заявления вы должны внести 25 000 рублей на депозит арбитражного суда — это вознаграждение финансовому управляющему за одну процедуру. Без квитанции о внесении депозита суд просто не примет заявление.


Важный нюанс: если суд введёт не реализацию имущества, а реструктуризацию долгов, финансовому управляющему придётся работать дольше и его вознаграждение удвоится. Тогда понадобится ещё 25 000 рублей. Об этом — в разделе про скрытые расходы.


Публикации в ЕФРСБ — 5 000–6 000 рублей


ЕФРСБ — это Единый федеральный реестр сведений о банкротстве. Каждое значимое событие в деле финансовый управляющий обязан туда внести: открытие процедуры, назначение собрания кредиторов, результаты инвентаризации, торги, завершение.


Одна публикация стоит 560,55 рублей (цена зафиксирована законодательно). За всю процедуру таких публикаций набирается около десяти, а то и больше. Умножаем: 560,55 × 10 ≈ 5 605,5 рублей.


Публикации в газете «Коммерсантъ» — 10 000–15 000 рублей


Помимо реестра, сведения о банкротстве обязательно публикуются в газете «Коммерсантъ». Это не прихоть — требование закона, чтобы кредиторы могли узнать о процедуре и заявить свои требования.


Стоимость — 347,89 рублей за квадратный сантиметр. Объявление о банкротстве — это не пара строк, стандартный блок получается на 10 000–15 000 рублей за одну публикацию. Если процедур две (реструктуризация плюс реализация), каждая требует отдельной публикации. Умножайте на два.


Почтовые расходы — от 5 000 рублей


Финансовый управляющий обязан письменно уведомлять кредиторов, суд и другие инстанции. Заказные письма, уведомления о вручении, описи вложений. За процедуру набегает минимум на 5 000 рублей. Если кредиторов много и они разбросаны по стране — сумма вырастет.


Статья расходов Сумма
Депозит финансового управляющего 25 000 ₽
ЕФРСБ 5 000–6 000 ₽
Коммерсантъ 10 000–15 000 ₽
Почтовые расходы от 5 000 ₽
Итого ≈ 55 000 ₽


Минимальный обязательный бюджет выглядит так.


И это без оценки имущества. Если у вас есть квартира, машина или другое ценное имущество, которое пойдёт в конкурсную массу, добавьте услуги оценщика и организатора торгов — о них расскажем дальше.

С юристом под ключ: 100 000–300 000 рублей


Это вариант для тех, кто ценит время и нервы. Вы приходите, рассказываете о ситуации, подписываете договор — и дальше юристы делают всё сами.


Что входит в цену


Когда вам называют цену «под ключ», в неё обычно включено:


- Услуги юристов: анализ ситуации, сбор документов, составление и подача заявления, представление интересов в суде

- Все публикации в ЕФРСБ и «Коммерсантъ»

- Почтовые расходы

- Депозит арбитражного управляющего

- Нотариальная доверенность


Стоимость в разных регионах


Цена зависит от региона и сложности дела:


- Регионы: 80 000–150 000 рублей — стандартная процедура без особых сложностей

- Москва и Санкт-Петербург: до 200 000 рублей — выше аренда, зарплаты

- Сложные дела: 300 000 рублей и выше — когда долг переваливает за миллион, есть залоговое имущество, больше пяти кредиторов, или вы бывший ИП с поручительством по чужим кредитам


Почему у юридических компаний выходит дешевле


Парадокс: вы платите больше, но отдельные статьи расходов у юрфирм ниже. У них корпоративные тарифы на оценщиков, организаторов торгов, устоявшиеся отношения с арбитражными управляющими. В одиночку вы заплатите оценщику розничную цену, а компания — оптовую.


Когда точно нужен юрист


- Долг больше 1 млн рублей

- Есть недвижимость, автомобили или другое ценное имущество

- Много кредиторов 

- Вы поручались за чужие кредиты или были ИП

- У вас просто мало времени — работа, семья


Ошибка в самостоятельном банкротстве может стоить дороже, чем весь гонорар юристу. Например, если вы забудете указать кого-то из кредиторов, долг не спишут. Если неправильно оцените риски с имуществом — можете его потерять, а долги останутся. Профессионалы видят эти мины за километр.


Скрытые расходы: что вам могут не сказать сразу


Самое неприятное в банкротстве — расходы, которые появляются по ходу дела. Вот что нужно знать заранее, чтобы они не стали сюрпризом.


Второй депозит финансового управляющего — ещё 25 000 рублей


Если суд вводит реструктуризацию долгов, процедура затягивается. Финансовый управляющий работает и на этом этапе, и на этапе реализации — каждый оплачивается отдельно. Это плюс 25 000 рублей, а то и 35 000, если финансовый управляющий запросит повышенное вознаграждение за объём работы.


Организация торгов — 20 000–30 000 рублей


Если у вас есть имущество, которое нужно продавать с торгов (квартира, машина, земельный участок), придётся платить организатору. Самостоятельно финансовый управляющий торги не проводит — это отдельная услуга электронной площадки и специалиста.


Оценка имущества — 5 000–15 000 рублей за объект


Каждый объект, попадающий в конкурсную массу, нужно оценить. Квартира — один отчёт, машина — второй, дача — третий. Цены начинаются от 5 000 рублей за что-то простое, но за недвижимость счёт легко уходит за 15 000.


Нотариус — 2 000–5 000 рублей


Доверенность на юриста, заверение копий документов, иногда — согласие супруга на продажу общего имущества. Вроде мелочи, но суммируются.


Почтовые расходы — 2 000–5 000 рублей сверх плана


Даже если в договоре указано «почтовые расходы включены», уточните, до какой суммы. Сложные дела с десятком кредиторов могут потребовать гораздо больше.


Золотое правило


Перед подписанием договора требуйте полную смету. Не «приблизительно», не «мы потом посмотрим», а конкретный список всех расходов: что включено, что нет, какие доплаты возможны и при каких условиях. Серьёзная компания такую смету даёт без проблем — им скрывать нечего.


Сравнительная таблица


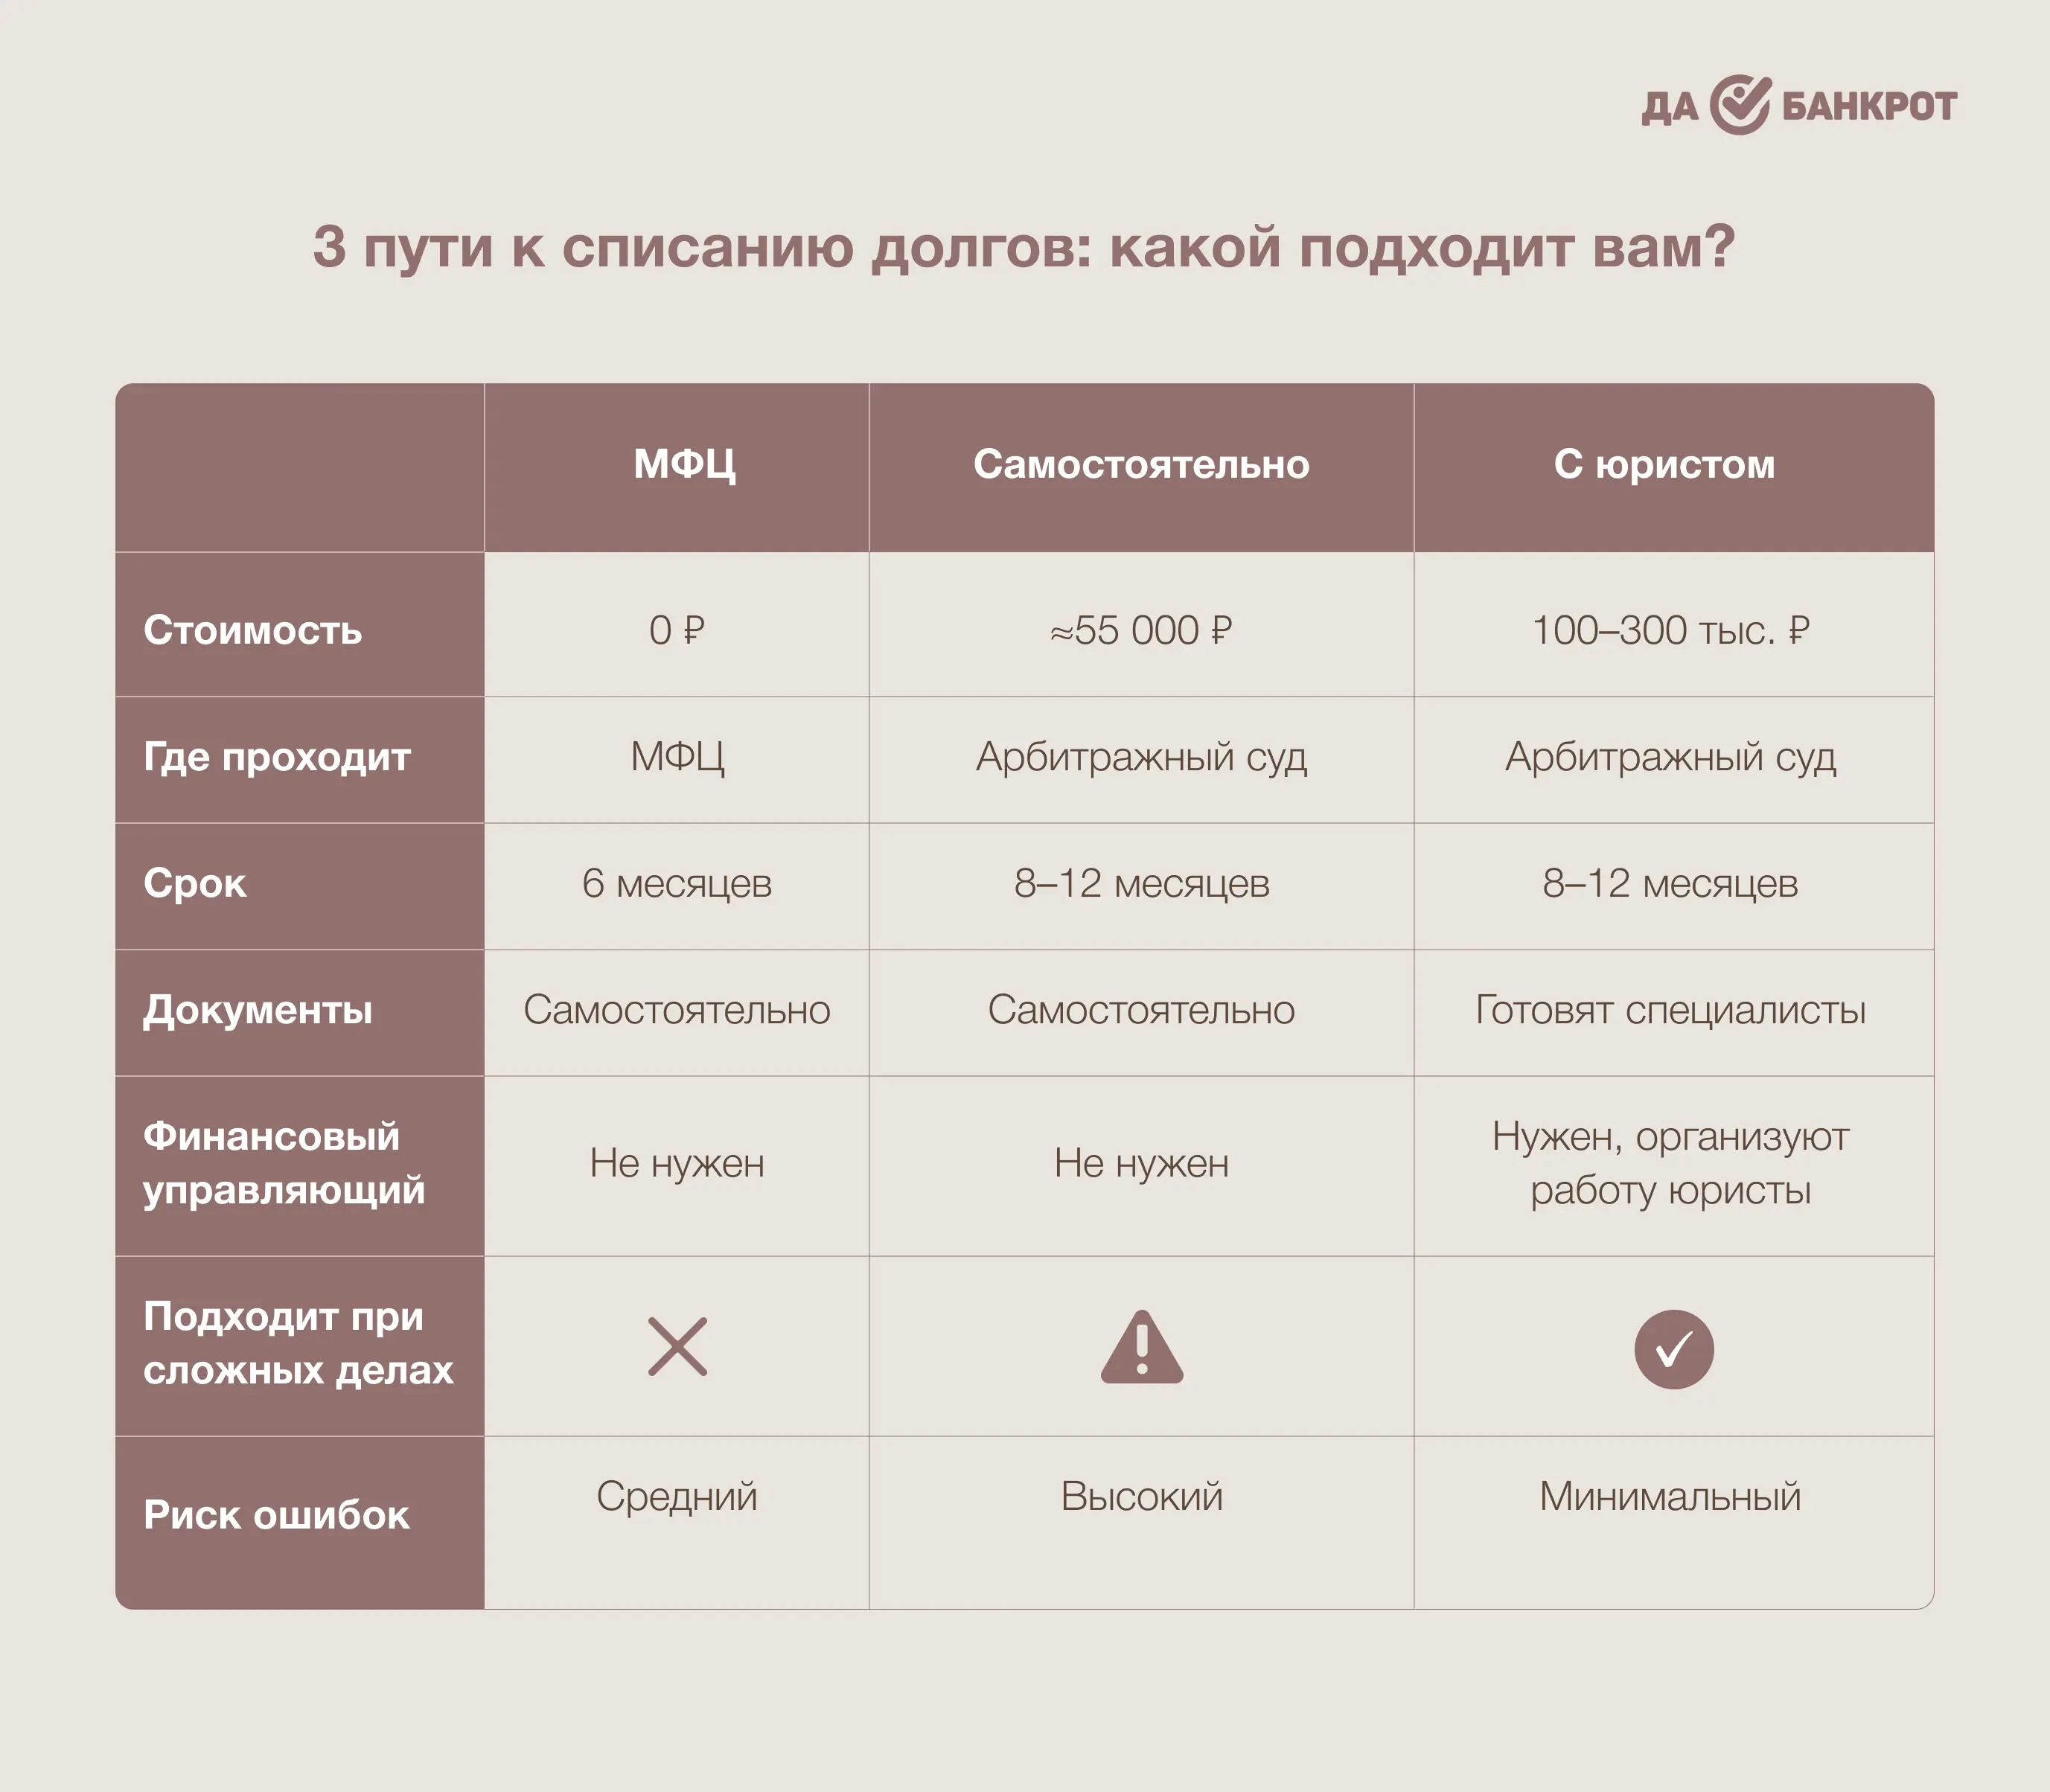
Параметр МФЦ Суд самостоятельно Суд с юристом
Стоимость 0 ₽ ≈ 55 000 ₽ 100 000–300 000 ₽
Долг 25 000–1 млн ₽ Любая сумма Любая сумма
Срок 6 месяцев 8–12 месяцев 8–12 месяцев
Участие Минимальное Максимальное Минимальное
Депозит финансового управляющего Не нужен 25 000 ₽ Включено
ЕФРСБ Не нужен 5 000–6 000 ₽ Включено
Коммерсантъ Не нужен 10 000–15 000 ₽ Включено
Почта Не нужна от 5 000 ₽ Включено
Риск отказа ~50% Средний Низкий
Кому подходит Нет имущества, закрытые ИП Готов разбираться сам Ценит время и результат


Как выбрать свой путь: пять шагов


Если вы читаете это, прикидывая, какой вариант ваш — вот простая инструкция.


Шаг 1. Проверьте сумму долга. Если она меньше 25 000 или больше 1 млн рублей — МФЦ отпадает. Если попадает в вилку от 25 до 1 млн — идём дальше.


Шаг 2. Проверьте исполнительные производства. Зайдите на сайт ФССП или в Госуслуги. У вас должны быть закрытые ИП по основанию «невозможно взыскать» (п. 4 ч. 1 ст. 46 229-ФЗ). Или вы пенсионер/получатель пособий с взысканием дольше года.


Шаг 3. Оцените имущество. Машина, квартира, дача, ценные бумаги? Если есть хоть что-то, на что могут обратить взыскание — МФЦ, скорее всего, откажет. Значит, ваш путь лежит в арбитражный суд.


Шаг 4. Считайте полную стоимость, а не рекламную. Если видите объявление «Банкротство от 50 000 рублей» — это цена без депозита, публикаций и почты. Реальная стоимость будет ближе к 100 000. Внимательно читайте, что включено.


Шаг 5. Уточните, что именно входит в договор. Если обращаетесь к юристам, попросите расписать все этапы и расходы. Задайте прямой вопрос: «Какие ещё платежи могут возникнуть кроме того, что указано в договоре?»

Подведём итог


Три цифры, которые стоит запомнить:


- 0 рублей — стоимость банкротства через МФЦ, если вы подходите под условия

- ≈ 55 000 рублей — минимальные расходы при самостоятельном прохождении через суд

- от 100 000 рублей — банкротство с юристом под ключ, когда вы платите за результат и спокойствие


Если вы запутались в этих цифрах и не знаете, какой путь ваш, лучший способ разобраться — не гадать, а получить персональный расчёт на бесплатной консультации.


У каждого своя ситуация: количество кредиторов, наличие имущества, выбранная процедура и десятки других нюансов.Если хотите разобраться именно в своей — оставляйте заявку на бесплатную консультацию в любом удобном мессенджере. Мы не будем убеждать вас проходить банкротство любой ценой. Если поймем, что есть более подходящее решение, честно скажем об этом.


А если банкротство действительно станет для вас лучшим выходом, мы подробно объясним, сколько будет стоить процедура именно в вашем случае, из чего складываются расходы и как их можно распределить без дополнительной финансовой нагрузки.


За нашими плечами — 15 322 завершённых дела и более 15 млрд рублей долгов, которые наши клиенты смогли законно списать. Но для нас гораздо важнее другое: чтобы вы ещё до начала процедуры понимали, что вас ждёт, сколько это будет стоить и действительно ли этот путь вам подходит.

И помните: оплачивать всё сразу не обязательно — банкротство в рассрочку разбивает платежи на этапы процедуры.

Ответы на частые вопросы

Можно ли пройти банкротство совсем бесплатно?

Да. Если вы проходите по условиям МФЦ, процедура обойдётся в ноль рублей. Если идёте через суд, минимальные обязательные расходы составят около 55 000 рублей —

Зачем платить юристу, если можно подать самому?

Можно и самому. Но цена ошибки может оказаться выше гонорара. Если вы не укажете всех кредиторов — долг не спишут. Если неправильно поведёте себя с имуществом — можете его потерять без списания долгов. Юрист, который провёл сотни дел, видит риски там, где вы их даже не подозреваете.

Что будет, если не указать всех кредиторов в МФЦ?

Долг перед «забытым» кредитором не спишут. Он останется висеть, и по нему продолжат начисляться проценты и штрафы. В заявлении в МФЦ нужно перечислить всех до единого — это принципиально важно.

Сколько стоят публикации в ЕФРСБ?

Одна публикация — 530,88 рублей. За всю процедуру их нужно около десяти (иногда больше), итого выходит 5 000–6 000 рублей. Это обязательный расход при судебном банкротстве.

Можно ли оплатить банкротство в рассрочку?

Да, большинство юридических компаний предлагают рассрочку, в том числе под 0%. Обычно схема такая: вы вносите часть суммы при заключении договора, а остальное выплачиваете равными долями в течение процедуры. Это делает банкротство доступным даже тем, у кого прямо сейчас нет полной суммы.

Давайте рассчитаем минимальную стоимость банкротства

Вопрос 1 из 6

Сумма Вашего долга более 500 000 руб?

Стоимость услуг

услуга
стоимость
Рекомендуем к прочтению